
Pobreza: ¿quién podrá ayudarnos ahora que la economía se contrae?
El índice del primer semestre subió más de lo esperado y la caída en la actividad de julio superó todos los pronósticos. El Gobierno tiene margen para revertir la situación: ¿se lo permitirá su dogmatismo?

Las últimas semanas el INDEC nos sirvió cuatro platos que se leen mejor juntos. El PIB del segundo trimestre cayó con respecto al anterior, pero creció un poco en la comparación interanual. También en el segundo trimestre, el mercado laboral mostró un deterioro, con un pequeño aumento de la desocupación pero sobre todo con una caída del empleo formal y una suba de la informalidad. La pobreza y la indigencia, por su parte, aumentaron el primer semestre del año, más de lo que se esperaba. Por último, en julio la actividad presentó una caída récord. Si las condiciones laborales y sociales venían deteriorándose con la economía creciendo en el margen, ¿qué podemos esperar ahora que se contrae?
Al borde de la recesión
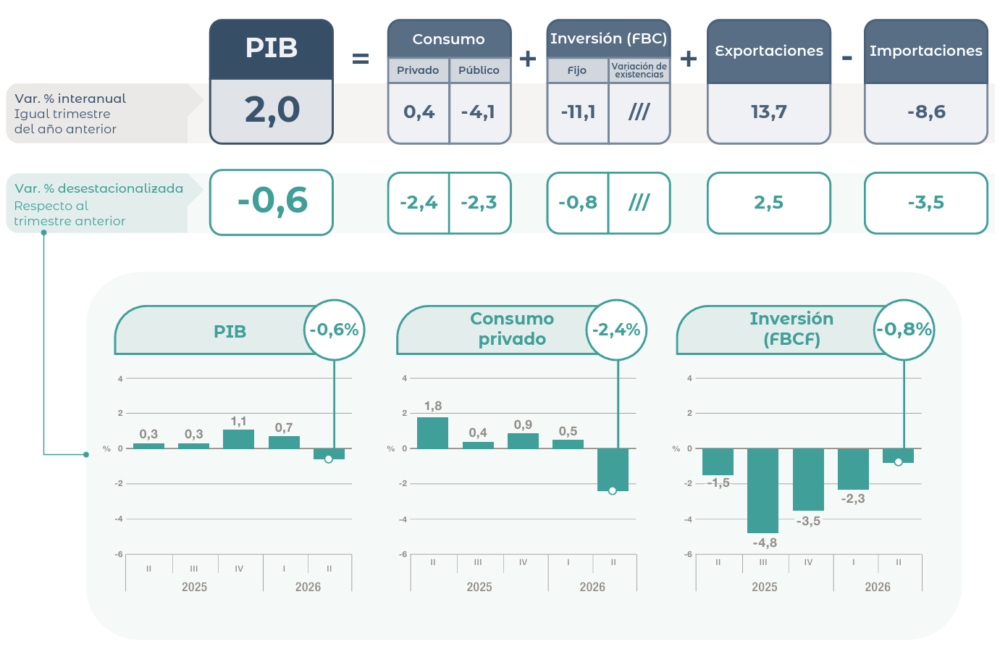
Durante el segundo trimestre del año, el PIB cayó 0,6% en comparación al período anterior. Sin embargo, con respecto al mismo trimestre del año pasado, la actividad aumentó 2% y acumula 2,2% en el primer semestre.
El freno fue generalizado a todos los componentes del gasto, con las exportaciones como única excepción. El consumo privado cayó 2,4% con respecto al trimestre anterior, mostrando que la ya habitual caída en el consumo masivo (que acumula una caída de 2,7% en lo que va del año) ya no es más compensada por el aumento en modalidades de consumo más conspicuas y vinculadas con el precio del dólar como los durables, autos o turismo. La inversión sigue en picada: quinta caída trimestral consecutiva, acumula una baja de más del 12% y ya representa solo el 16,5% del PIB. El consumo público e importaciones mostraron la cuarta reducción en los últimos cinco trimestres. El único componente que compensó las pérdidas fueron las exportaciones, que siguen aumentando a dos dígitos.
Si te gusta Rollover podés suscribirte y recibirlo en tu casilla los miércoles.
En julio, si bien se esperaba una nueva caída luego de los datos de industria y construcción, el desplome superó todos los pronósticos. En comparación al mes anterior, el EMAE dio una reducción de 2,9%, solo comparable a meses de pandemia, devaluaciones o fuerte crisis internacional. Con respecto al mismo mes del año pasado, la disminución alcanzó el 1,4%. Hay razones permanentes y transitorias de este desplome. Entre las primeras, la débil demanda interna. Entre las segundas, el mayor precio del gas de invierno frenó a la industria y las mayores precipitaciones afectaron la actividad de la construcción.
¿Qué hace falta para convencerte? La fuente de ingresos más importante de Cenital es el aporte voluntario de su audiencia. Ese apoyo nos permite hacer el periodismo que creemos necesario sin condicionamientos. Este esquema solidario —los que pueden pagan para que todos puedan seguir leyendo gratis— nos llena de orgullo. Por eso, en agradecimiento, les ofrecemos a nuestros Mejores amigos algunos beneficios culturales. Si te gusta lo que hacemos, sumate vos también.
SumateAsí, la evolución de la actividad siguió mostrando una economía partida en dos. Industria, comercio y construcción en caída libre; minas y canteras (que incluye petróleo y gas) volando y agro resistiendo en terreno positivo. La diferencia es que hasta hace poco los sectores que crecían alcanzaban para compensar a los que caían, por lo que la economía se expandía en el promedio. Ahora ni eso.
Si agosto y septiembre no logran compensar el derrumbe de julio, el tercer trimestre va a cerrar en rojo y nos encontraremos oficialmente en recesión (dos trimestres consecutivos de caída). Hasta el JP Morgan, banco internacional de donde proviene buena parte del equipo económico, ya tiene a la recesión como escenario base.
Vivir para trabajar
El mercado laboral, por su parte, siguió en franco deterioro. Las tasas de empleo y actividad (personas que trabajan o quieren hacerlo) subieron, mientras que el desempleo también aumentó, pero en el margen, y alcanzó al 7,9% de las personas activas. En abstracto no suena tan mal: más personas dispuestas a trabajar que consiguen hacerlo. Pero lo cierto es que esta evolución es una señal clásica de un hogar donde el sueldo del jefe o la jefa ya no alcanza y sale otro miembro a buscar changas.
Y esas changas son eso: changas. En el último año, el empleo formal cayó medio punto porcentual, mientras que el informal creció un punto. Así, la informalidad ascendió a 45%: casi un punto entre trimestres y casi dos frente al mismo trimestre del año anterior. Es decir que cuando alguien pierde su puesto formal, la salida no es otro puesto formal, es una app de delivery, una changa por su cuenta o un puesto no registrado.
La peor de las consecuencias
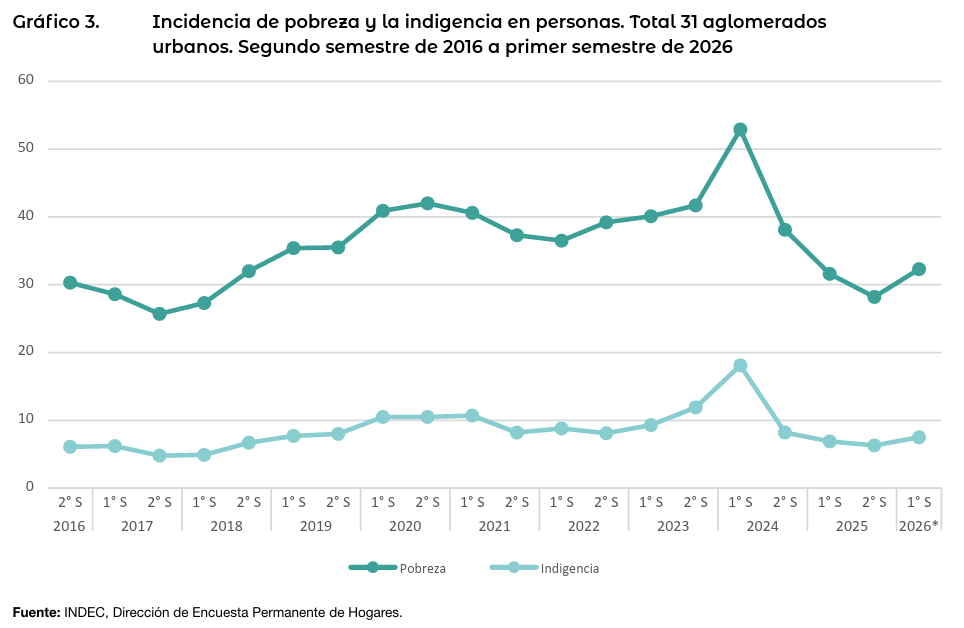
En este contexto, la pobreza y la indigencia subieron por primera vez en dos años. La pobreza alcanzó al 32,3% de la población en el primer semestre de 2026, 4 puntos porcentuales por encima del semestre anterior y 0,7 puntos con respecto al primer semestre de 2025. La indigencia hizo lo propio: alcanzó al 7,5% de la población, 1,2 puntos más que el semestre anterior y 0,6 que un año atrás. Si extrapolamos estos resultados de la EPH, encuesta que se hace solo en las ciudades, a la población total, significa casi dos millones más de pobres y más de medio millón de indigentes.
Que las condiciones sociales se deterioren en un semestre en el que la actividad ya empezó a caer no sorprende. Lo que llama la atención es que también empeoraron respecto de un año atrás, cuando el PIB acumulaba 2,2% de crecimiento. Esa combinación de crecer y empobrecerse al mismo tiempo solo se explica por un deterioro en la distribución del ingreso.
Dos economías en una
¿Cómo puede ser que una economía que creció 2,2% interanual en el semestre haya provocado más pobreza, indigencia, desempleo e informalidad? La respuesta no es nueva: en realidad no hay una economía, hay dos. Como vimos, una es la del campo, la minería y la energía: genera muchos dólares, pero poco trabajo. La otra es donde viven las mayorías: la industria, la construcción y el comercio, sectores que consumen dólares, dependen del consumo interno y son intensivas en trabajo.
Después de todo, es la respuesta evidente al programa económico de ajuste fiscal y de los ingresos; con apertura importadora en un contexto de tipo de cambio real bajo y costos tributarios, financieros y logísticos que en el mejor de los casos no bajan y en otros aumentan; y crédito cada vez más débil por la morosidad. En este contexto, lo único que va bien son los sectores transables vinculados con las materias primas, mientras que se anestesia al resto.
Hasta el primer trimestre de este año, los sectores en crecimiento lograban tironear el promedio hacia arriba. Pero la vida cotidiana de la mayoría transcurría en la parte en caída. Por eso subían, al mismo tiempo, el PIB y la pobreza. Lo que cambió desde el segundo trimestre es doble: los sectores vinculados a las materias primas se desaceleraron y, al mismo tiempo, la parte de la economía que estaba en caída empezó a hundirse con más fuerza –industria, comercio y construcción–, pero también intermediación financiera y transporte, todos en terreno negativo. Los que traccionaban traccionan menos, y los que caían caen más.
En resumen, si el mercado laboral y las condiciones sociales mostraron un fuerte deterioro aún con la economía en crecimiento, ¿qué queda ahora que ni siquiera crece en el promedio?
El dogma que se muerde la cola
La pregunta es si el gobierno va a hacer algo al respecto. Tiene lo necesario: el superávit comercial es récord y compró ya USD 15.000 millones, llevando las reservas netas a terreno positivo por más de USD 10.000 millones. El interrogante ahora es si va a permitir postergar el objetivo de que la inflación arranque con cero en pos de introducir un segundo objetivo: sostener la actividad y mejorar las condiciones de vida de las mayorías.
¿Cómo podría hacerlo? Relajando su dogma. Nadie está pidiendo volver a un déficit imposible de financiar. Pero sí salir del círculo vicioso de ajuste, caída en la actividad económica, reducción de la recaudación, necesidad de nuevo ajuste y vuelta a empezar, que ya ni siquiera le garantiza el superávit. Ya lo dijo Caputo: no hay margen para seguir ajustando. Es probable que por eso el proyecto de ley de presupuesto busca también eliminar la fórmula de ajuste de las asignaciones familiares (incluida la asignación familiar por hijo). ¿No será que buscan mantener el equilibrio presupuestario a costa de los ingresos de quienes menos tienen?
La economía podría recuperarse con algo menos de superávit o algo de déficit financiado a través del mercado y los organismos internacionales. Se podría empezar por cumplir con las leyes de emergencia en discapacidad y de financiamiento universitario. Eso es importante para los principales afectados, pero no mueve el amperímetro macro. ¿Y si se afloja también el torniquete de la obra pública? Ahí ya es otra cosa. Después de todo, hay varios créditos de organismos internacionales vinculados a proyectos de infraestructura frenados porque el gobierno nacional no quiere poner la parte que le toca. Estas medidas generarían cierto deterioro sobre el resultado fiscal. Pero no sea cosa que se pase a un círculo virtuoso en el que la reducción del superávit mejore la actividad y la recaudación, y así el deterioro no sea tan marcado. Hasta algunos comunicadores oficialistas lo vienen pidiendo.
La reactivación del nivel de actividad sería demandante de divisas. Si la industria y la construcción encuentran piso y empiezan a recuperar, junto con ellas se recuperarán las importaciones. Habrá menos acumulación de reservas y eventualmente una mayor presión sobre el tipo de cambio. Aunque también podría pasar que un repunte de la actividad genere más posibilidades de reelección y calme a los mercados. En definitiva, ya no es tan claro que el camino elegido por el gobierno sea lo mejor en términos de resultado fiscal y calma financiera. Después de todo, el riesgo país superó los 600 puntos básicos la semana pasada, luego de coquetear con perforar los 400 hace dos meses.
El costo inevitable sería que la inflación demore más tiempo en perforar el 1% mensual. Pero esto no debería ser un problema. Los procesos antiinflacionarios llevan tiempo. Hacerlos más paulatinos no siempre implica alejar el objetivo final. A veces es todo lo contrario. Porque de nada sirve que la inflación empiece con cero un mes particular si la gente no aguanta el ajuste y las demandas acumuladas se vuelven imposibles de satisfacer sin volver a la emisión. Y ya sabemos cómo termina eso.
No es una idea de la heterodoxia militante. Hasta Cavallo lo dijo hace poco: a diferencia de la Convertibilidad, este plan de estabilización no incorpora la variable del crecimiento económico. Y la desinflación, sin crecimiento, tiene fecha de vencimiento.
Bonus Track
Una película, una serie y un libro acerca de la problemática de la informalidad y la pobreza.
- Sorry We Missed You (Ken Loach, 2019). Un tipo compra una camioneta para trabajar como repartidor “independiente” de una app. En 100 minutos entendés la trampa de la falsa autonomía.
- Maid (Netflix, 2021). Una madre soltera que limpia casas para sobrevivir mientras trata de escapar de una relación abusiva.
- Nickel and Dimed, de Barbara Ehrenreich (2001). La periodista se puso a trabajar de moza y limpiadora para ver si se podía vivir con el salario mínimo.