

Entrevista a Cavallo: “El corralito lo habían inducido ellos”
De la convertibilidad lanzada sin permiso de Washington al derrumbe de 2001. El exministro reconstruye cómo el FMI pasó de opositor a propagandista y de propagandista a verdugo.

Domingo Cavallo fue ministro de Economía en dos momentos, y marcaron el arco completo del vínculo entre la Argentina y el Fondo Monetario Internacional. Entre 1991 y 1996, cuando lanzó la convertibilidad y el país se convirtió en el mejor alumno del organismo; y entre marzo y diciembre de 2001, cuando ese modelo se desmoronó y terminó en el default más grande de la historia hasta entonces.
El exministro nos recibió por más de una hora en su oficina para conversar específicamente de su experiencia con el FMI. Dijo que la Convertibilidad se implementó sin la venia del organismo internacional, aunque luego la adoptó como propia en vistas de sus resultados en materia de inflación y crecimiento, y que finalmente el “el Fondo cometió un error muy grave” en las últimas semanas de 2001 que precipitó el derrumbe.
A 70 años del vínculo de Argentina con el FMI, esta entrevista pretende repasar la experiencia del exfuncionario en su vínculo con el organismo, y se lee mejor en tándem con la conversación que tuve con otro exministro, Roberto Lavagna, y con Anne Krueger primera subdirectora gerente del Fondo.
¿Qué hace falta para convencerte? La fuente de ingresos más importante de Cenital es el aporte voluntario de su audiencia. Ese apoyo nos permite hacer el periodismo que creemos necesario sin condicionamientos. Este esquema solidario —los que pueden pagan para que todos puedan seguir leyendo gratis— nos llena de orgullo. Por eso, en agradecimiento, les ofrecemos a nuestros Mejores amigos algunos beneficios culturales. Si te gusta lo que hacemos, sumate vos también.
Sumate
Los noventa: un plan sin bendición
–Cuando lanza la convertibilidad en 1991, ¿el plan se diseñó en diálogo con el organismo?
No. La política de los primeros años de (Carlos) Menem prácticamente se hizo sin consulta con el Fondo. Cuando pasé de Relaciones Exteriores al Ministerio de Economía, yo tenía ya preparado el plan que había que implementar en todos los aspectos de la política económica. Es cierto que estaba inspirado en la posición que en general tenía el gobierno de los Estados Unidos en ese momento y en lo que se llamaba el Consenso de Washington, que en realidad era la opinión de los tecnócratas del Banco Mundial, del FMI, del BID y de la mayor parte de la profesión de economistas que estaban hablando de cómo salir de la crisis de la deuda. También de lo que se pensaba en otros países de América Latina que habían estado enfrentando los mismos problemas. Pero no era el Fondo la institución que llevaba la voz cantante de esas posiciones.
–¿Y cuándo aparece?
Cuando anunciamos el plan de convertibilidad vinieron del Fondo a hablar conmigo y manifestaron su desacuerdo con algunas de las medidas. En particular con la eliminación de las retenciones. Decían que iba a generar déficit fiscal porque aportaban un tercio de la recaudación del gobierno nacional.
Para mí la eliminación de retenciones era una parte clave del plan, que normalmente no se discute. Esperábamos que el campo tuviera una fuertísima reactivación y aumentara las exportaciones, y que eso ayude al crecimiento. Los del Fondo pusieron el grito en el cielo. Yo les dije: “Bueno, vayan a Washington, déjennos trabajar a nosotros aquí”.
O sea que nosotros lanzamos el plan sin ninguna bendición ni aprobación del Fondo Monetario, que además no la habíamos pedido. Y más bien con la oposición de su staff. El Fondo Monetario no estaba acostumbrado a pensar o aceptar ideas respecto de los aspectos de reactivación y crecimiento. Más bien, lo que le interesaba era el equilibrio fiscal y, a partir de ese equilibrio, la reducción de la inflación. Yo les dije que lo íbamos a obtener precisamente por el ingrediente reactivador y de crecimiento que iba a tener la política.
–¿Y qué pasó con la profecía del déficit?
Al cabo de un trimestre tuvimos equilibrio presupuestario. El Fondo se sorprendió. ¿Por qué se había producido “el milagro”? Porque a pesar de que eliminamos las retenciones, los impuestos como el IVA y ganancias venían creciendo al ritmo de la inflación pasada. Con una economía más estabilizada, la recaudación en términos reales fue muy importante. Se produjo lo que se llama el efecto Tanzi, pero al revés. Los del Fondo dijeron: esto pasa una sola vez. Pero el segundo trimestre volvió a repetirse.
En el primer año la inflación bajó a más o menos al 20% anual desde varios cientos por ciento, y la economía creció 10%. Fue un plan de estabilización, de reactivación y de crecimiento, todo junto.
De opositor a propagandista
–¿En qué momento cambia la relación?
Al cabo del tercer trimestre, mi preocupación era salir del default. Teníamos que entrar en el Plan Brady y, para entrar, tanto Estados Unidos como Japón —que era el que ponía realmente la plata— pedían que hubiera un plan aprobado por el FMI, de facilidades extendidas. Ahí sí entramos en conversaciones. Y el Fondo fue muy constructivo, al punto de que se transformó en propagandista de Argentina, se lucían con la política de Argentina.
–¿En qué sentido?
El Fondo elaboró un paper muy importante de Stanley Fischer en esa época sobre los sistemas cambiarios. Decía que había dos sistemas consistentes y sostenibles en el tiempo: el hard peg y el absolute floating, como corner solutions. Todas las situaciones intermedias terminaban en crisis, mientras que estos dos sistemas eran a prueba de crisis. Y como ejemplo de hard peg ponían Argentina. Por eso lo recomendaron a los países bálticos y a Bulgaria.
El cambio de época
–Usted deja el ministerio en 1996 y vuelve en marzo de 2001. ¿Qué Fondo se encuentra?
Uno muy distinto. Después de las crisis mexicana, asiática, rusa y brasileña, y por la forma en que el Fondo ayudó a esos países, se generó en sectores ultraconservadores de Washington una crítica fundamental al organismo: la teoría del riesgo moral (moral hazard). Decían que el FMI, al apoyar a los países a salir de las crisis, los alentaba a volver a endeudarse sin resolver los problemas. Había que dejar que los países soportaran las consecuencias de sus decisiones, y que los acreedores privados también soportaran las pérdidas. Porque ellos también eran responsables por haber dado financiamiento en exceso a los países, sin mirar bien qué estaba pasando. El Fondo tenía que jugar simplemente como catalizador de los apoyos de los propios acreedores.
–¿Y eso se traduce en la conducción del organismo?
Sobre todo cambió porque el nuevo director gerente , el alemán, Horst Köhler, tenía una actitud muy conservadora, como siempre había sido Alemania. La plata del Fondo no tenía que usarse para evitar que los países sufran las consecuencias de su desmanejo, y sobre todo para que los acreedores fueran relevados de sus responsabilidades. Por eso el gran discurso de Köhler era lo que se llamaba el PSI, private sector involvement. Frente a una crisis de un país había que ver cómo se involucraba al sector privado en resolverla.
–¿En qué contexto argentino aterriza eso?
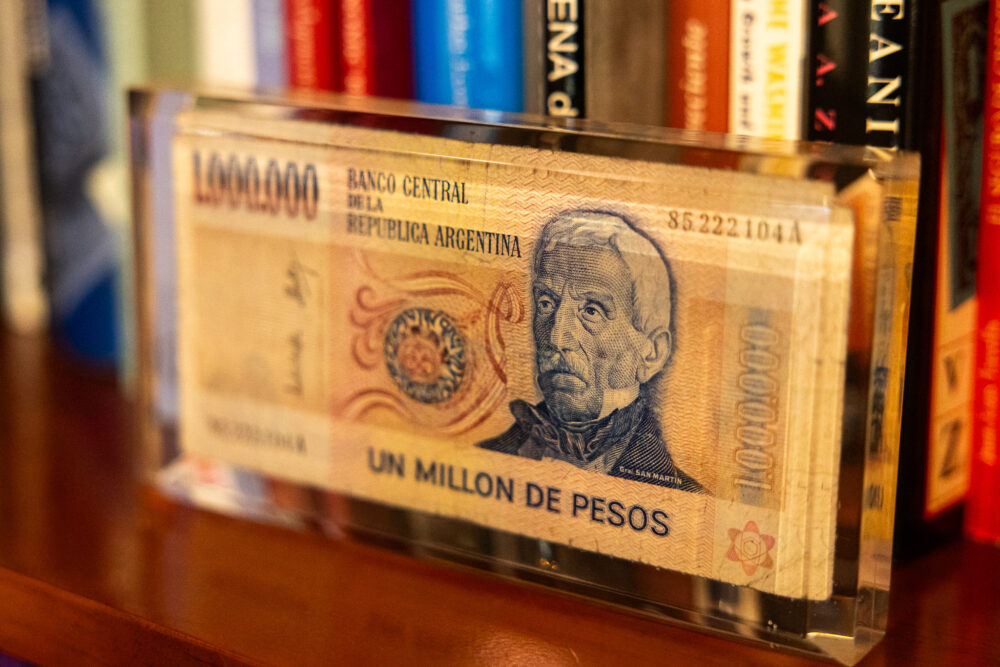
(Fernando) De la Rúa heredó no sólo un déficit fiscal elevado, sino precios internacionales totalmente desfavorables y un dólar fuertísimo, que era equivalente a un peso muy fuerte. Esta combinación de factores transformó una recesión –que había empezado a fines del 98– en una verdadera depresión.
Obviamente hubiera ayudado que la moneda fuera flotante. Pero como teníamos toda la deuda en dólares, con vencimientos a la vuelta de la esquina, una depreciación hubiera agravado la crisis financiera que ya se venía desenvolviendo.
El blindaje
–Antes de su vuelta al ministerio, el Fondo participa del blindaje. ¿Cómo evalúa esa operación?
El Fondo Monetario le hizo un programa que tramitó (José) Machinea (exministro de Economía desde 1999 a 2001) con Daniel Marx (secretario de Finanzas del Ministerio de Economía en el mismo período). La teoría era que si el tamaño del programa era suficientemente grande, eso iba a impresionar a los mercados y evitar que siguieran saliendo capitales o depósitos. Había que decirle a los mercados: tenemos 40.000 millones de dólares listos para atender cualquier emergencia.
Pero los 40.000 millones eran un blef. El Fondo ponía 14.000 millones, pero en diez cómodas cuotas trimestrales de 1.400 millones. ¿Cómo se llegaba a los 40.000? Los bancos que colocaban letras dijeron que aseguraban que unos 15.000 millones se iban a renovar —claro que no dijeron a qué tasa—. El resto era plata que pondrían el Banco Mundial, el BID y la Corporación Andina de Fomento, pero vinculada a proyectos de inversión que se implementarían si a su vez Argentina ponía la contraparte.
El blindaje no impresionó a los mercados. En febrero del 2001 quedó claro que no se iban a cumplir las metas fiscales del primer trimestre. Porque, en mi opinión, Machinea había cometido un error para convencer al Fondo de que le diera el blindaje: postergaron pagos del sector público del último trimestre del 2000. Normalmente se hace al revés: se inflan los gastos antes de que se apruebe el programa para mostrar un déficit más grande, y así poder cumplir con las metas del trimestre siguiente.
Ya en febrero los datos de recaudación y gasto ponían de manifiesto que no se iba a cumplir. Los mercados empezaron a apostar que se iba a caer el programa. Y ahí en marzo empezaron a salir depósitos y capitales. Todavía no había venido el Fondo a decir “no le vamos a dar el desembolso”, pero los analistas lo anticipaban.
Ahí renunció Machinea. De la Rúa nombró a (Ricardo) López Murphy como ministro de Economía, que anunció una reducción de gastos sobre todo en educación. Las universidades salieron a la calle y forzaron su renuncia. Y ahí De la Rúa me llamó a mí.
2001: los planes que no fueron
–Usted asume en marzo. ¿Cuál era su lectura de la relación con el FMI?
Cuando estaba discutiendo con el Fondo, Köhler insistía con el PSI, private sector involvement. ¿Cómo hacemos para que los acreedores contribuyan? Había que hacer una reestructuración de la deuda.
Había dos planes. Uno lo proponía Allan Meltzer y comprometía al Fondo a comprar la deuda argentina a un 60% del valor, con lo cual el país le podía decir a los acreedores: “Señores, yo les voy a dar el 65%, háganme una quita no del 40% sino del 35%, y denme plazo”. Meltzer y un banquero de inversión habían hecho mucha alharaca con ese plan. Incluso habían hecho una simulación de qué pasaría en un país si no se aceptaba el plan y entraba en default. Ese país era Argentina.
El Fondo lo rechazó. Yo fui a hablar con ellos y les pregunté si estaban de acuerdo en poner en marcha este plan. “De ninguna manera”, me dijo Köhler. “¿Cómo va a comprometerse el Fondo a poner el 60% de todas las deudas de Argentina?”. Y Meltzer decía que al fin y al cabo no la iba a poner. El asunto era decir que la iba a poner, para que los acreedores acepten una quita del 30 o 35% y una reducción de la tasa. El Fondo se negó.
La otra alternativa era ofrecer un canje con deuda mejor garantizada, para que los acreedores aceptaran bajar la tasa y alargar los plazos. Pero eso requería activar un artículo de la ley de competitividad, que creaba el impuesto a las transacciones financieras, no como recaudación sino para crear un fondo de garantía de la deuda.
Cuando estábamos proyectando esa ley, (Raúl) Alfonsín se enteró y, desde Brasil, dijo que era traición a la Patria utilizar recursos fiscales para garantizar la deuda. Una tontería, porque todas las provincias habían garantizado su deuda con los bancos con los recursos de la coparticipación federal. Pero De la Rúa se asustó, a pesar de que los gobernadores peronistas estaban de acuerdo. Dijo: “No la vamos a mandar, porque el presidente del partido está en contra”. Entonces no podíamos lanzar el plan de deuda garantizada.
Para que el Fondo no declarara terminado el programa teníamos que cumplir con el private sector involvement. Ahí apareció la idea del megacanje.
–¿Cómo evalúa esa operación?
El megacanje era ofrecer nueva deuda a plazos más largos, pero a tasas de mercado. El Fondo aceptó que eso era el private sector involvement, pero en realidad no aliviaba la situación de la deuda porque las tasas eran muy altas. Solamente alargaba los plazos, y no para toda la deuda: no entraba la de las provincias, era nada más que la deuda en bonos de la Nación. Pero yo dije: “Hagamos esto para conseguir que el Fondo no declare terminado el programa”.
El jamón del sándwich: Bin Laden, Turquía y el desembolso que no llegó
–En agosto la situación se agrava y usted va a pedir apoyo. ¿Qué pasó?
Fui al Fondo, pero el Fondo se negó. Entonces fui al Tesoro de EE. UU. El secretario del Tesoro, (Paul Henry) O’Neill había hecho una declaración muy desafortunada contra Argentina. Le demostré que lo que había dicho no era verdad y se vio obligado a ayudarnos. Me dijo que no estábamos en condiciones de pagar la deuda y que teníamos que reestructurarla. Le conté los dos planes que no habíamos podido implementar. Le contesté que si no nos ayudaban ellos y el Fondo, no íbamos a poder reestructurarla.
Entonces promovió una reunión dirigida por John Taylor, que era su segundo, el inventor de la regla de Taylor. La verdad es que nos ayudó mucho. Ahí el Fondo dijo que nos apoyarían si hacíamos un plan de reestructuración. Yo creo que por presión de Estados Unidos, el Fondo nos aprobó 8.000 millones de dólares: 5.000 de inmediato y 3.000 cuando estuviera formalmente lanzado el plan.
El objetivo era bajar la factura de intereses de USD 12.000 millones —provincias más Nación— a la mitad. Lo llamamos Ley del Déficit Cero, porque nos ponían como condición que con apoyo de todos los gobernadores se dictara una ley de déficit cero.
–¿Qué pasó entonces?
Köhler entendió que George W. Bush iba a poner otro tanto además de los USD 8.000 millones del Fondo. Los USD 5.000 millones llegaron el 10 de septiembre, el día anterior del ataque a las Torres Gemelas.
Después del ataque, Bush y su secretario del Tesoro ya tenían otras prioridades, Bin Laden y la guerra en Afganistán, y ya no nos dieron más pelota. Y Köhler se enojó, porque Bush, como necesitaba utilizar el espacio aéreo de Turquía para invadir Afganistán, había pedido a los países europeos que le dieran un préstamo grande a Turquía, que estaba en crisis. Köhler, que era alemán, decía: “¿Cómo? ¿Les piden a los europeos que ayuden a Turquía porque necesitan el espacio aéreo, y Estados Unidos no pone la plata que se había comprometido a poner en Argentina?”. Se estableció una tirantez entre Köhler y el gobierno de Bush.
Ahí quedamos como el jamón del sandwich. Habíamos cumplido con las metas del primer semestre y del tercer trimestre. Habíamos sido muy prolijos, salvo que mientras no se redujeran los intereses algo de déficit quedaba; pero una vez reestructurada la deuda íbamos a cumplir con la ley del déficit cero, sancionada con la aprobación de todos los gobernadores.
Llegó noviembre y el Fondo tenía que mandar la misión a verificar las condicionalidades del tercer trimestre, pero se demoró el envío. Aproveché una reunión del Grupo de los Ocho y, con apoyo sobre todo de Alan Greenspan y de John Taylor, pusimos presión sobre el Fondo para que la mandara. La mandó recién a fines de noviembre. Todos los analistas decían que si no venían en noviembre, no iba a entrar el desembolso de 1.400 millones.
El argumento que hacía Köhler era que si bien habíamos cumplido con las metas del tercer trimestre, estaba claro que no íbamos a cumplir con la del cuarto. Pero la única razón por la cual no la cumplíamos era porque todavía no habían bajado los intereses, el costo de la deuda.
–¿Y ahí aparece la declaración de Anne Krueger?
Krueger salió a hablar de reestructuración de deuda (ver la entrevista a Krueger), del sovereign debt restructuring mechanism (SDRM). Y prácticamente lo que dijo públicamente los últimos días de noviembre es que había que poner control de cambios. Poner control de cambios en un régimen de convertibilidad es poner restricciones al retiro de depósitos en moneda extranjera: podés mantener los depósitos, pero no podés dar efectivo, porque es salida de capital.
Ahí se precipitó la crisis y tuvimos que poner el corralito. El corralito no fue lo que embromó a los depositantes —eso fue la pesificación en enero—, pero obviamente irritó a la gente, se sumó a la situación general, y ahí los desestabilizadores, entre los cuales estaban los grandes endeudados en dólares del sector privado junto con dos malos políticos como eran (Eduardo) Duhalde y Alfonsín, que no entendían nada de lo que podía pasar, motorizaron la caída del gobierno de De la Rúa.
Ahí el Fondo se portó mal. No debió haber demorado la misión, y mucho menos debió haber anunciado la suspensión del programa a principios de diciembre con el argumento de que habíamos puesto el corralito. Pero el corralito lo habían inducido ellos, con las declaraciones sobre los controles de cambio. Ahí el Fondo cometió un error muy grave.
Pero el mayor error fue el de la dirigencia argentina, al no darse cuenta de que lo que harían a partir de enero del 2002 era lo peor que se podía hacer: destruir toda la base contractual de la economía, transferir recursos desde los ahorristas y los trabajadores a los grandes endeudados en dólares, y destruir todas las reglas que habían traído estabilidad y crecimiento. Eso llevó a desaprovechar el boom de commodities de 2002 a 2011, que nos tendría que haber permitido un crecimiento impresionante. En lugar de eso desorganizaron la economía, y quedó esta, en estanflación desde 2011 hasta ahora.
De 2018 a Milei
–Después del pago total al Fondo en 2006, Argentina pasó doce años sin crédito del organismo. Vuelve en 2018 con Mauricio Macri, sigue con Martín Guzmán en 2022 y ahora con Javier Milei. ¿Cómo lee estos tres acuerdos?
Fue un error de Macri y del ministro Luis Caputo ir a pedirle plata al Fondo en 2018. Tenían que buscar la forma de que renovaran los préstamos. Al ir al Fondo se le permitió a todos los que habían traído plata a la Argentina —no solo el carry trade, sino todo tipo de préstamos— que cobraran con los altos intereses que habían pactado, y quedara como deudor el Fondo. En realidad, en la segunda parte del gobierno de Macri no aumentó la deuda global, pero el acreedor en lugar de ser los bancos pasó a ser el Fondo.
No hubiera sido tan malo el resultado si después hubiéramos conseguido las metas que se pactaron, que eran de baja inflación. Pero para conseguir esas metas había que aplicar políticas muy restrictivas que provocaban recesión, y eso atentaba contra la continuidad del gobierno, y por ende del plan. Todo lo que se hizo después, las reestructuraciones, los pedidos de alivio, fueron todos parches. No hubo ningún plan de estabilización y crecimiento.
–¿Y el actual?
En mi opinión, Milei ha puesto en marcha un plan de estabilización, pero le falta el ingrediente de reactivación y crecimiento. Y creo que lo podría todavía implementar. Pero para eso tienen que sacar la obsesión de que con la política monetaria, con no imprimir dinero, va a lograr terminar con la inflación. Es mucho más complicado poner en marcha un plan de estabilización con crecimiento como el que pusimos en el 91.
Esta nota es parte del especial Te amo, te odio, dame más, por los 70 años de Argentina en el Fondo. Podés leer el resto de las notas acá.