
Un paréntesis de doce años: la economía argentina sin la supervisión del Fondo
Kirchner canceló la deuda en 2006 y Macri volvió a pedir prestado en 2018. ¿Qué se hizo durante el único período en que el país no estuvo bajo auditoría externa?

Argentina y el Fondo Monetario Internacional (FMI) mantienen, desde mediados del siglo XX, una relación que excede la de un deudor ocasional con su acreedor: es un vínculo estructural que atraviesa regímenes políticos y modelos de acumulación opuestos entre sí, y que convirtió al organismo en un actor permanente del tablero de la política económica argentina.
El ingreso formal ocurrió el 31 de agosto de 1956, por decreto del gobierno de facto de Pedro E. Aramburu, tras derrocar al peronismo que, una década antes, había resistido la adhesión por considerar que la distribución de votos según cuotas aseguraba el predominio de las potencias sobre los países periféricos. Desde entonces se firmaron más de veinte acuerdos de alta condicionalidad —Stand-by, Facilidades Extendidas o Servicio de Complementación de Reservas—, además de ocho líneas de baja condicionalidad. Esto implicó un vínculo de supervisión prácticamente continuo: la política monetaria, cambiaria y fiscal estuvo sujeta, durante setenta años, a la revisión trimestral de una misión técnica con capacidad de suspender desembolsos. Esa tutela sólo se interrumpió de manera sostenida una vez: entre enero de 2006 y junio de 2018, doce años consecutivos sin programa vigente, la única ventana de autonomía plena desde el ingreso al organismo.
Cada ciclo de endeudamiento trajo, además de condicionalidades de corto plazo (déficit primario, techos de emisión, pisos de reservas), un paquete de reformas estructurales que el Fondo demanda casi sin variación a todos los países —como si existiera una fórmula universal—. Estas implican: privatizar, flexibilizar y ajustar. Es la receta que no pregunta qué ingredientes tiene cada cocina —mercado de capitales propio, entramado industrial diversificado, protección social construida—: se impone igual, y es la economía real la que paga la diferencia. Así operó, con variantes de condimento pero no de fondo, en las crisis latinoamericanas de los ochenta y noventa, en Europa del Este y en el sudeste asiático en 1997.
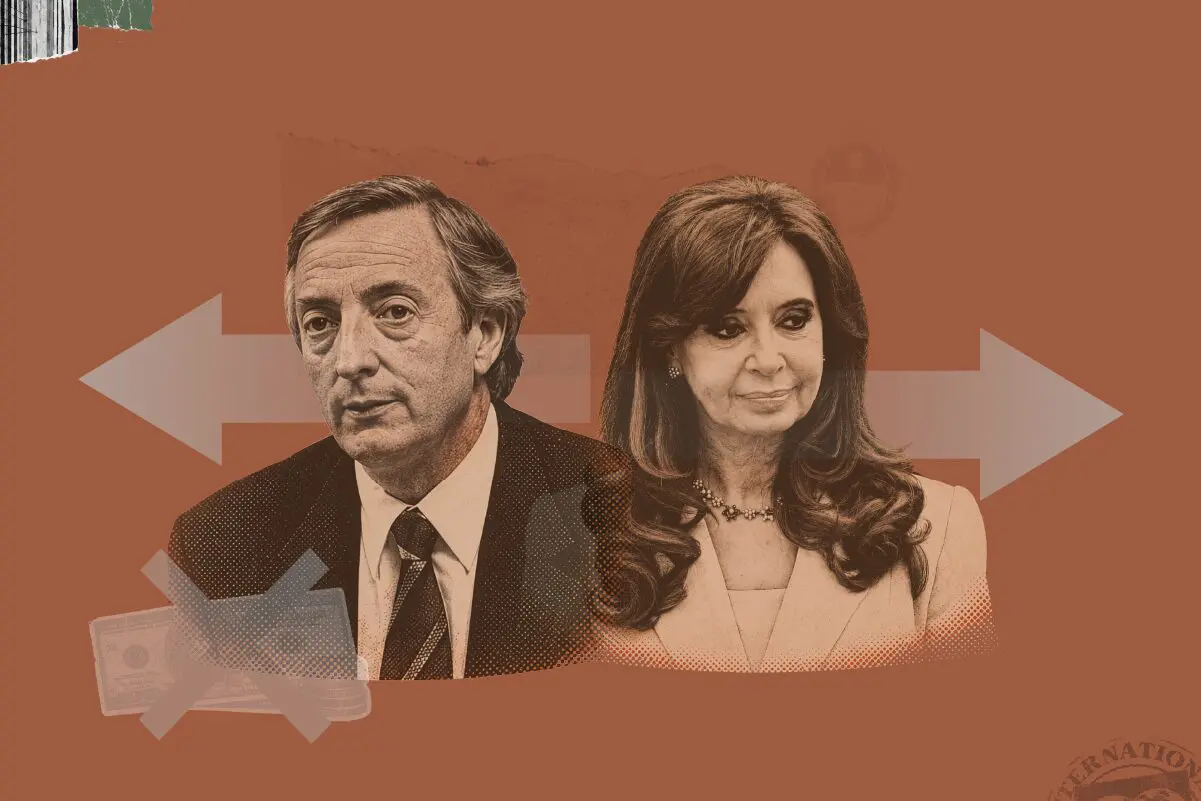
Sobre ese trasfondo, Néstor Kirchner recuperó 50 años después el argumento con el que Juan Domingo Perón se oponía a la adhesión Argentina a la ONU: la condicionalidad como intromisión sobre la soberanía. «Nunca se supo de nadie que pudiera cobrar deuda alguna de los que están muertos», señaló Kirchner en su primer discurso ante la Asamblea General de la ONU, el 25 de septiembre de 2003.
¿Qué hace falta para convencerte? La fuente de ingresos más importante de Cenital es el aporte voluntario de su audiencia. Ese apoyo nos permite hacer el periodismo que creemos necesario sin condicionamientos. Este esquema solidario —los que pueden pagan para que todos puedan seguir leyendo gratis— nos llena de orgullo. Por eso, en agradecimiento, les ofrecemos a nuestros Mejores amigos algunos beneficios culturales. Si te gusta lo que hacemos, sumate vos también.
SumateCuando asumió, el 25 de mayo de ese año, el país tenía una deuda pública de 178.000 millones de dólares, de los cuales 81.800 millones —bonos bajo trece legislaciones— permanecían en default desde diciembre de 2001. Unos días antes del discurso ante Naciones Unidas firmó un nuevo Stand-By por 8.981 millones de DEG (12.550 millones de dólares), suspendido en 2004 cuando el gobierno se negó a subordinar la reestructuración con acreedores privados a condicionalidades adicionales del staff.
La salida de la convertibilidad depreció el tipo de cambio más de 200%, corrigiendo un atraso insostenible. Entre enero y junio de 2005 el gobierno lanzó el canje de deuda en default: sobre 81.800 millones de valor nominal, logró 76,15% de adhesión, con quitas de entre 65% y 75% según el bono, la reestructuración soberana más profunda hasta ese momento. Pese a esa reducción, la relación con el Fondo siguió tensa mientras se negociaba la deuda remanente.
El punto de inflexión llegó a fines de 2005. El 15 de diciembre, Kirchner anunció la cancelación total de la deuda con el Fondo. Los días 3 y 4 de enero de 2006, Argentina pagó de una sola vez unos 9.800 millones de dólares (6.655 millones de DEG), con reservas del Banco Central, conforme al Decreto 1599/05, coordinado con Brasil. La fundamentación fue explícita: «La deuda que cancelamos con el Fondo Monetario Internacional ha resultado lejos la más condicionante. Esta deuda ha sido constante vehículo de intromisiones«, dijo Kirchner. Las reservas, que cayeron unos 6.500 millones en el primer trimestre, se recompusieron y superaron los 32.000 millones hacia fin de año: la cancelación no comprometió la solvencia externa, y el país recuperó márgenes de decisión sobre el tipo de cambio, la política fiscal y el gasto público.
Lo que siguió no fue solo la ausencia de programa: fue la posibilidad de pensar la política económica desde un eje de soberanía, crecimiento y distribución que la condicionalidad del Fondo difícilmente hubiera permitido. La comparación con las recetas exigidas en cada ciclo anterior es la evidencia más clara de esa independencia.
En términos de subsidios, la receta del FMI suele sustituir aquellos generalizados por transferencias estrictamente focalizadas en la «población vulnerable» y exige casi automáticamente eliminar los vinculados a la energía por su impacto fiscal. Entre 2003 y 2015 la Argentina hizo lo contrario: sostuvo y amplió subsidios a energía, gas y transporte, como transferencia de ingreso indirecto a los hogares. Además impulsó el Plan Jefas y Jefes de Hogar (2002) y luego la AUH (2009), que significaron una transferencia por cada hijo menor de 18 en hogares con empleo informal o desempleo. Estos planes se mantuvieron en los gobiernos siguientes, incluso cambiando de nombres en algún caso, pero el subsidio a los servicios aumentó muy por arriba de la inflación del período: entre 2018 y 2019 la tarifa eléctrica acumuló aumentos de 3.400% a 3.700% y la de gas entre 1.900% y 2.400%.
En política industrial, el Fondo propone especialización sectorial —agro, recursos naturales— antes que desarrollo diversificado, y suele exigir privatización de empresas públicas. Entre 2003 y 2015 el rumbo fue inverso: se reestatizaron empresas que la ola privatizadora de los noventa había transferido al capital privado —en 2008, Aguas Argentinas y Aerolíneas; en 2012, con la Ley 26.741, el 51% de YPF a Repsol; en 2006, la creación de ARSAT—, decisiones incompatibles con la condicionalidad que el propio Fondo había exigido treinta años antes. Sin embargo, esa política dependió de la sustitución de importaciones más que de un tejido de proveedores de insumos difundidos —acero, aluminio, petroquímicos—, cuyo precio concentrado funcionó como techo a la competitividad aguas abajo. El contraste actual es elocuente: bajo supervisión del FMI desde 2025, el agro cerró el ciclo con cosechas récord (trigo, 27,8 millones de toneladas; soja, la mejor en seis años, 49,9 millones) mientras la industria apenas creció 0,8%; en los primeros cinco meses de 2026 acumula una caída de 2% interanual, con utilización de capacidad instalada de 53,6%, la más baja en dos décadas —a lo que se suma el impulso a privatizaciones, entre ellas Aerolíneas, en el programa vigente—.
En relación al sistema previsional, el Acuerdo de Facilidades Extendidas (EFF por sus siglas en inglés) de 1992 exigió la privatización parcial del sistema jubilatorio, cosa que se cumplió en 1994 con las AFJP. El 20 de noviembre de 2008, sin programa del Fondo que lo vetara, el Congreso sancionó la Ley 26.425: estatización y retorno al reparto, transfiriendo al Estado 94.000 millones de pesos con los que se constituyó el Fondo de Garantía de Sustentabilidad (FGS) de ANSES, fondo anticíclico todavía vigente casi dos décadas después. Dos moratorias previsionales (2004-2008) permitieron jubilarse a 2,6 millones de personas —en su mayoría mujeres— sin los 30 años de aportes, elevando la cobertura de 68% a más de 90%.
Los acuerdos de 1998 y 2000 exigían implementar una reforma —flexibilización y descentralización de la negociación colectiva—. Entre 2003 y 2015 el rumbo fue inverso: se reactivaron las paritarias libres, mientras el desempleo cayó de niveles superiores a 20% (pico de 21,5% en 2002) a un piso de 6,4% en 2013 y 6,6% en 2015, con el salario real acumulando +51% entre 2003 y 2011 (INDEC) —45 puntos entre 2003 y 2007—.
La independencia del FMI no cerró todos los frentes externos. Los canjes de 2005 y 2010 lograron 92,4% de adhesión; el 7,6% restante —los holdouts— litigó por cobro íntegro en Nueva York, liderado por NML Capital y Aurelius (Elliott Management): los recordados «fondos buitre». El litigio escaló con el fallo de Griesa en 2012 sobre la cláusula pari passu, firme en la Corte Suprema en 2014, derivando en el «default técnico» de julio de ese año. La disputa se resolvió en 2016, con un pago de 4.653 millones de dólares financiado con nueva deuda internacional, todo dirimido en tribunales de Nueva York, sin condicionalidad del FMI de por medio.
La cancelación de 2006 tuvo, además, un efecto estructural: al liquidar el pasivo con el Fondo, Argentina eliminó de su cartera a un acreedor con estatus preferente (preferred creditor status), que subordina a todos los demás en el orden de cobro. El correlato: la deuda externa/PBI cayó de 95,3% (2002) a 12,5% (2015), y la deuda pública total de 139,5% (2003) a 52,6% (2015). El propio ministro de Hacienda entrante, Nicolás Dujovne, lo reconoció antes de asumir: «Este Gobierno asumió con una ventaja, que era su capacidad de endeudarse, producto de la baja deuda que le dejó el gobierno anterior»., Meses después él mismo negociaría el Stand-by de 2018, el acuerdo más grande de la historia con el mismo Fondo.
A esas tensiones se sumó, desde 2008, la estatización de las AFJP y la conflictividad con los grupos económicos concentrados —la Resolución 125 (retenciones móviles a la soja) expuso la ruptura con la burguesía nacional y luego la Ley de Medios (2009) extendió el conflicto con los grandes medios (Ley de Medios, 2009)—. La fuga de capitales la fuga, detenida en 2002, se reactivó tras la crisis de 2008-2009, se profundizó desde 2013 y llegó a 8.500 millones de dólares en 2015.
¿Por qué volvimos al Fondo?
La liberalización de la cuenta de capital entre 2016 y 2017 —más popularmente conocido como la apertura del cepo cambiario—, coronada por la Comunicación «A» 6363, que derogó la obligación de liquidación de divisas de exportación, reabrió el circuito de valorización financiera de la dictadura y la convertibilidad, ahora con el Estado como tomador de deuda: los 44.210 millones desembolsados por el FMI entre 2018 y 2019 coinciden, con solo 600 millones de diferencia, con los 45.100 millones de fuga privada del mismo lapso (BCRA, 2020).
El resultado: deuda pública de 57,1% a 89,5% del PBI, inflación de 24,8% a 53,8%, riesgo país de 350 a 2.180 puntos, pobreza de 25,7% a 35,5%. Que ese crédito —el mayor de la historia del Fondo, 1.277% de la cuota— siga sin poder cancelarse, refinanciado en 2022 sin fondos frescos y ampliado en 2025 hasta consolidar a Argentina como el mayor deudor global del organismo, prueba que el problema nunca fue el acceso al financiamiento sino qué se hizo con él.
La asimetría temporal es el dato más contundente: doce años de independencia produjeron 7,5% de crecimiento anual promedio en su primera mitad, desempleo a un piso de 6,6% y deuda mayoritariamente reconvertida en pasivo intra-Estado. Dos años y medio de apertura sin condicionalidad —pero también sin límite a la salida de divisas— bastaron para reinstalar al Fondo como principal acreedor y supervisor de la política económica argentina, en un programa que a septiembre de 2026 no tiene fecha de cierre.
El Artículo IV obliga al staff a evaluar la sostenibilidad de la deuda antes de cada desembolso, y el Artículo VI prohíbe financiar salidas de capital sostenidas —condición que, en 2001 y en 2018, el propio Fondo incumplió según reconocieron su Oficina de Evaluación Independiente (IEO, 2004) y la Auditoría General de la Nación (2023)—: sus propios mecanismos de revisión constataron desembolsos sin el diagnóstico de sostenibilidad exigido por sus estatutos, por consideraciones que la IEO calificó de «índole no económica».
Eso no exime, sin embargo, a la Argentina de un límite jurídico sin ambigüedad: subestimar el estatus normativo de la deuda con el FMI no es una posición de fuerza sino una fuente cierta de riesgo sistémico. El estatus de acreedor preferente y el precedente de 2001 —que dejó al país fuera de los mercados voluntarios de crédito por casi una década— muestran que un incumplimiento con el Fondo compromete el financiamiento por un plazo que excede cualquier mandato presidencial y alcanza la capacidad jurídica del Estado como sujeto de crédito internacional.
La arquitectura financiera del endeudamiento se modificó en dos tiempos durante 2025. El 11 de abril, el Directorio del FMI aprobó un EFF por 20.000 millones de dólares a cuatro años, con un adelanto de 12.000 millones —70% del total, sin precedentes en la historia reciente del organismo—, para recomprar Letras Intransferibles, engrosar reservas y habilitar la salida del cepo. En octubre, en el pico de la corrida preelectoral, el Tesoro de Estados Unidos sumó un mecanismo paralelo ajeno a la arquitectura multilateral: un swap con el Banco Central por 20.000 millones —activó 2.500 millones ese mes— más otro fondo de 20.000 millones con bancos privados, hasta los 40.000 millones que reconoció el propio secretario Bessent. Es la primera vez en siete décadas que la garantía última de la solvencia externa argentina depende también de la decisión bilateral y discrecional del Tesoro de una sola potencia. Esto quiere decir que la dependencia no se redujo, sino que se duplicó en dos frentes: uno con reglas multilaterales y otro sin ellas.
Financiar el desarrollo sólo con ahorro interno es una ilusión que ni el ciclo más independiente de esta historia —2003 a 2015— pudo sostener: prescindir del financiamiento externo condena al país a un techo de inversión muy por debajo de sus necesidades. El objetivo no es el aislamiento financiero, sino normalizar el acceso al mercado de capitales en condiciones acordes al historial de pago.
La cancelación de 2006 lo demuestra: Kirchner saldó en un solo pago los USD 9.530 millones que Argentina debía, un monto equivalente al 350% de la cuota de entonces. Hoy esa misma cuota mide la magnitud de la nueva dependencia: la deuda actual, USD 57.450 millones, equivale al 1.272% de la cuota argentina, más de dos veces el límite de acceso acumulado que el propio Fondo fija como excepcional (600%). El excedente político por encima del límite es de USD 30.360 millones, una deuda contraída sin respaldo en las propias reglas del organismo. Setenta años de acuerdos y crisis recurrentes prueban una sola cosa: un programa de crecimiento, desarrollo y distribución solo es posible con soberanía, y la soberanía solo se ejerce con el Fondo afuera.
Esta nota es parte del especial Te amo, te odio, dame más, por los 70 años de Argentina en el Fondo. Podés leer el resto de las notas acá.