
Que valen más que el oro del Perú
La política no debe abreviar los plazos de la moneda, y la moneda no puede prescindir de la política. La fórmula parece trivial; precisamente por eso suele olvidarse.
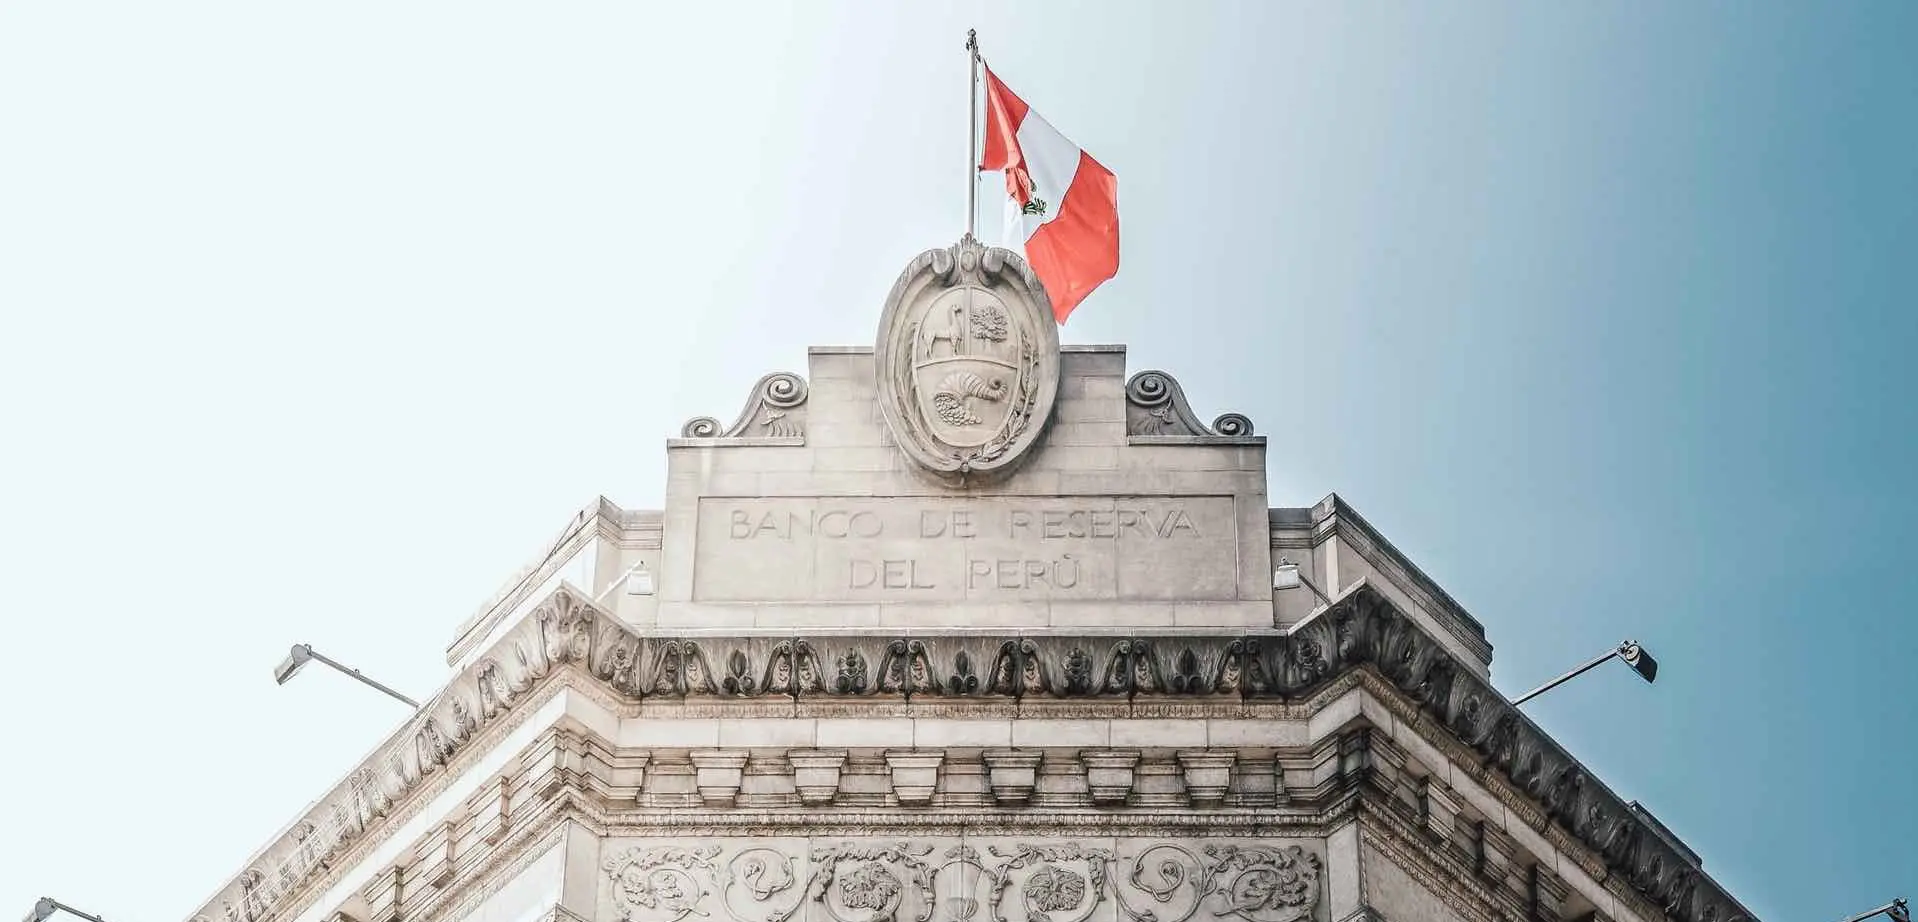

A pesar de que Perú es un país minero, la reputación del Banco Central de Reserva (BCRP) descansa más en la fortaleza de su política monetaria y en el nivel de sus reservas internacionales netas que en la magnitud de sus tenencias de oro, que rondan las 35 toneladas (Argentina tiene 61,74). El BCRP ha preferido una cartera muy diversificada de activos internacionales líquidos —bonos soberanos y depósitos en divisas—, y mantiene a Julio Velarde como presidente desde el año 2006.
Una idea-fuerza frecuente entre economistas y analistas políticos argentinos en 2024-2025 giraba en torno de esta frase: “Argentina podría terminar pareciéndose más a Perú que a Venezuela”. Si Argenzuela era un apodo despectivo, asemejarse a Perú se mostraba como horizonte constructivo. El “modelo venezolano” condensaba el temor a una economía sin ámbitos relevantes a salvo de la política de corto plazo; el “modelo peruano”, en cambio, el intento de proteger ciertas reglas —sobre todo monetarias e institucionales— frente a la inestabilidad política.
Ni una expresión ni la otra describían cabalmente a esos países: eran analogías domésticas. Servían para atribuir a la propia coyuntura los rasgos de un tipo temido y de un tipo deseable. En ese uso, más que un retrato ajeno, se exhibía lo que ambicionaban sus propaladores: una identidad económica e institucional capaz de nombrarse sin escamotear el nombre de otro; un banco que no fuera caja del Tesoro; una meta ambiciosa, porque hay que ganarle al dólar; y un presidente monetario que dure más que el ciclo electoral. Culpable era siempre la política; inocentes, indefectiblemente, los agentes financieros. Conviene recordar a Einstein: todo debe hacerse tan simple como sea posible, pero “no más simple”.
Julio Velarde, macroeconomista ortodoxo, académico y funcionario público, llegó a la presidencia del Banco Central de Reserva del Perú tras haber integrado su directorio en dos ocasiones previas. Construyó una trayectoria de largo aliento y adquirió una legitimidad poco frecuente: fue ratificado por gobiernos de signo distinto, desde Alan García y Ollanta Humala hasta Pedro Pablo Kuczynski, Pedro Castillo y Keiko Fujimori. En Perú, el Poder Ejecutivo designa al presidente del BCRP mediante resolución suprema y el Congreso debe ratificar la designación.
¿Qué hace falta para convencerte? La fuente de ingresos más importante de Cenital es el aporte voluntario de su audiencia. Ese apoyo nos permite hacer el periodismo que creemos necesario sin condicionamientos. Este esquema solidario —los que pueden pagan para que todos puedan seguir leyendo gratis— nos llena de orgullo. Por eso, en agradecimiento, les ofrecemos a nuestros Mejores amigos algunos beneficios culturales. Si te gusta lo que hacemos, sumate vos también.
SumateDueño de un humor seco, parco en los elogios, preciso en las respuestas y escéptico por formación, Velarde ha cultivado además una memoria excepcional de crisis, devaluaciones y tropiezos de política económica. Su nombradía descansa menos en grandes promesas de transformación que en un objetivo más elemental: preservar la estabilidad monetaria. Alguna vez resumió esa tarea en una distinción: el horizonte de los políticos es breve; el de la inflación, no. El Banco existe para impedir que esa diferencia se cobre en la moneda. Winston Churchill, que era político, ya había distinguido las próximas elecciones de las próximas generaciones; Velarde, la conveniencia electoral del ciclo corto, de la duración de los precios.
Entre sus convicciones fundamentales figura la de que la autonomía no se proclama, sino que se ejerce. Otra es que el banco central no debe prometer un tipo de cambio determinado, sino una inflación baja y predecible: la estabilidad cambiaria, cuando llega, es consecuencia de la credibilidad, no su objetivo. Desconfía del romanticismo monetario que melancoliza el oro y prefiere la seguridad de las reservas líquidas. Del mismo modo ha sostenido que bajar las tasas en una crisis —como ocurrió durante la pandemia— no es una desviación heterodoxa, si la inflación permanece anclada y la independencia institucional está a salvo.
Su carrera no se forjó en la ingeniería financiera ni en la promoción de oportunidades de inversión para terceros, sino en el oficio menos vistoso y más ingrato de la política monetaria: convencer a millones de personas de que el valor de la moneda será mañana parecido al de hoy. La credibilidad de un banco central descansa en una premisa sencilla: quien pide confianza debe inspirarla primero.
Pero antes del orgullo hubo prejuicios. Los banqueros peruanos de del siglo XIX (entre 1863 y 1875) legaron una advertencia que el país habría de redescubrir un siglo más tarde: el billete es «utilísimo si se maneja honrada y concienzudamente; peligrosísimo si se hace feria con él». A comienzos de la década de 1990, tras años de inflación descontrolada, descrédito monetario y fuga hacia el dólar, el desafío consistía en volver a conferir credibilidad a la moneda. El camino elegido no fue el más corto ni el más sencillo. Consistió en reconstruir una reputación institucional, limitar la ingeniería política y dotar a la autoridad monetaria de la independencia necesaria para perseguir la estabilidad de precios como objetivo primordial.
Es en ese contexto que debe entenderse el reemplazo de la Constitución de 1979 por una Carta nueva, en 1993, que garantiza la libre tenencia y disposición de moneda extranjera. La disposición nació como respuesta a la memoria fresca de intervenciones compulsivas sobre los ahorros privados y buscó ofrecer una garantía creíble contra futuras políticas de desdolarización forzosa. La apertura a la libre movilidad de capitales y la protección jurídica de los depósitos contribuyeron a restablecer la confianza en el sistema financiero doméstico. Parte de los agentes que habían mantenido sus recursos en el exterior o fuera del circuito bancario local comenzó a repatriarlos y a conservar, al menos al inicio, depósitos en dólares dentro del propio sistema peruano.
En 1998, la crisis financiera rusa reabrió la discusión de si la mejor manera de alcanzar la estabilidad era renunciar a la moneda nacional. La dolarización de Ecuador y de El Salvador, poco después, pareció reforzar esa alternativa. Perú optó por una vía más ingrata: en lugar de sustituir la moneda, decidió fortalecerla; en lugar de importar credibilidad desde el exterior, procuró construirla desde su propio banco central. La apuesta consistía en demostrar que una autoridad monetaria independiente podía anclar las expectativas y reducir de forma gradual la dolarización financiera, sin mecanismos coercitivos.
El problema era que la elección individual de operar en dólares lucía racional para cada agente, considerado aisladamente, pero no para el conjunto de la economía. Quien ahorra o se endeuda en una moneda distinta de aquella en la que genera sus ingresos percibe con avidez los beneficios inmediatos y no internaliza sus riesgos potenciales. De ahí que la dolarización parcial planteara desafíos que excedían el ámbito privado: amplificaba la vulnerabilidad del sistema financiero ante movimientos cambiarios. La historia monetaria peruana de las últimas décadas puede leerse como el esfuerzo por resolver esa tensión, sin sacrificar la capacidad de elección de los agentes. El pasado no existe solo para echar culpas: atribuirle de un golpe la totalidad de los problemas es propio de quienes están encadenados a sus ideas. No es un recurso nuevo; en su origen, a veces, también lo impulsaron propósitos nobles.
En 2002 el BCRP adoptó formalmente el régimen de metas explícitas de inflación. El Perú fue el primer caso de una economía parcialmente dolarizada en hacerlo, como ha subrayado Adrián Armas. Se fijó como meta una tasa de 2,5 por ciento, con un rango de tolerancia de entre 1,5 y 3,5 por ciento. Bajo un esquema de flotación administrada y con una meta de inflación alineada a niveles internacionales, en lo que va del siglo se registró un hecho sin antecedentes: una tendencia apreciatoria de diez años consecutivos (2002-2012). Ello ayudó a debilitar otra percepción del público sobre la moneda nacional: que ahorrar en dólares era la única manera de no perder valor. Cuando se advirtió que el tipo de cambio también podía bajar de forma sostenida, se aceleró de modo apreciable la desdolarización de los depósitos. Que los hijos convenzan a sus padres de extirpar los dólares del colchón y llevarlos al banco, no es el primer peldaño de una escalera virtuosa.
Mientras todo esto sucede, durante el primer semestre de 2026 el oro de origen ilegal enviado al exterior ya superó al de origen legal —según estimaciones recientes del Instituto Peruano de Economía (IPE)—. El IPE calcula que representó aproximadamente el 54% del volumen exportado, aventajando al formal en unas 8,7 toneladas. La realidad peruana tiene problemas importantes de informalidad, desigualdad y debilidad institucional. La política no debe abreviar los plazos de la moneda, y la moneda no puede prescindir de la política. La fórmula parece trivial; precisamente por eso suele olvidarse; sólo su ausencia consigue que la sensatez parezca una innovación.
Lo que valían más que el oro del Perú, según Joaquín Sabina, eran los besos que le debía a Paula, La Niña de Los Ojos de la Luna. En eso, nada ha cambiado.