
Fondos soberanos: gastar o no gastar, esa es la cuestión
Mientras el Gobierno anticipa que van a sobrar los dólares, las provincias debaten sobre estos mecanismos de ahorro. ¿Qué enseñan los casos internacionales de éxito y fracaso?
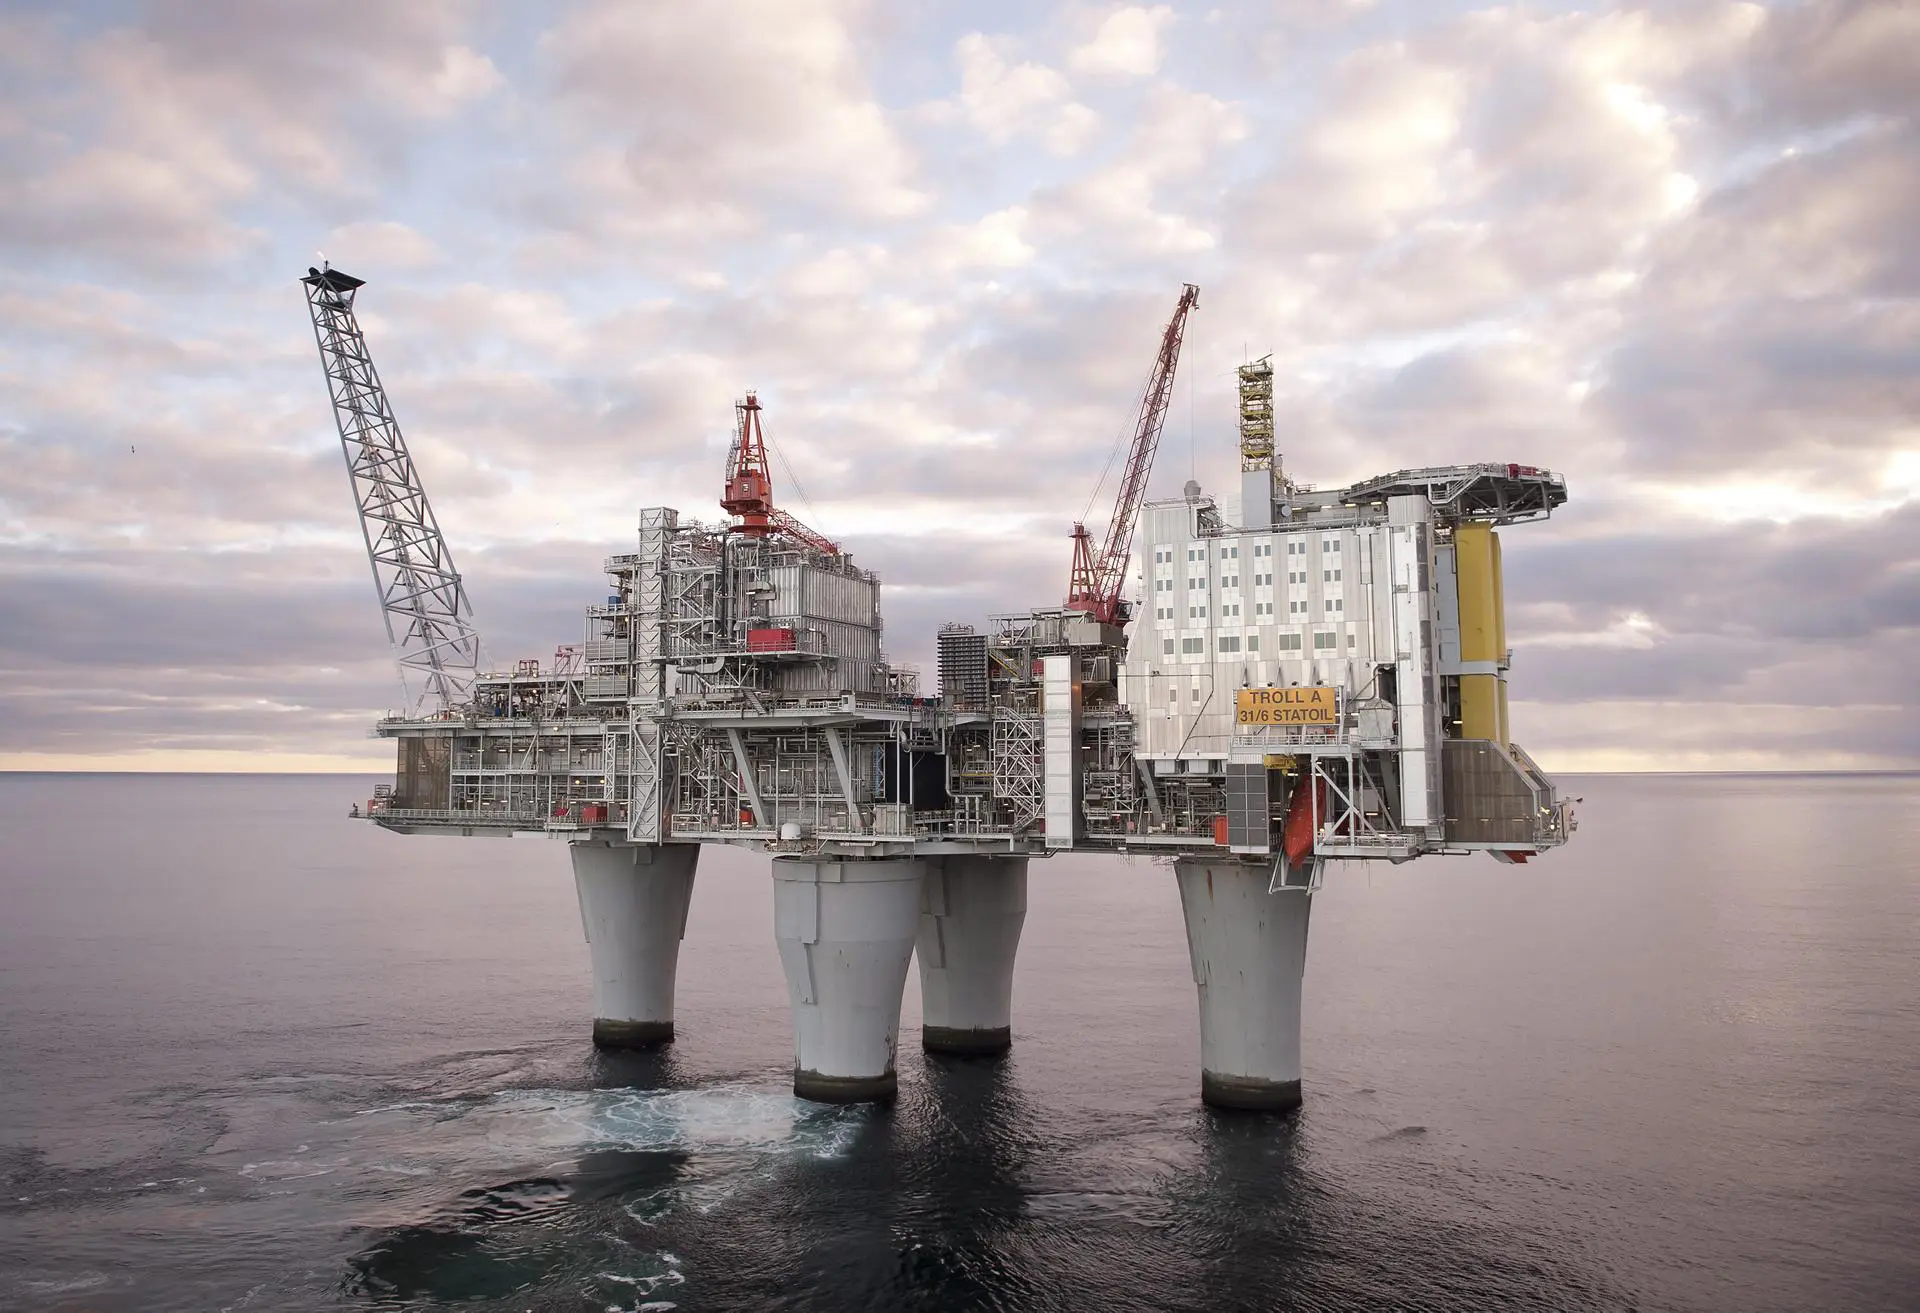

La semana pasada, en medio de la gira presidencial por Nueva York, el embajador argentino en Estados Unidos, Alec Oxenford, anticipó que en un plazo de tres a cinco años el país va a vivir una explosión de exportaciones. Incluso fue un poco más allá y aseguró que íbamos a tener “el problema de Noruega” de sobrante de dólares. Semejantes declaraciones no pasan desapercibidas en un país como el nuestro. Así que, con eso como excusa, vamos a analizar la experiencia de los fondos vinculados a los recursos naturales en países, estados subnacionales y el caso argentino.
Fondos (Monetarios) Soberanos
Un fondo soberano es una cartera de inversiones propiedad de un Estado, que coloca su dinero en acciones, bonos, inmuebles u otros activos similares buscando sostener el valor y tener un poco de rentabilidad. En ese sentido, se diferencia de las reservas de los bancos centrales, orientadas a sostener la moneda y no obtener rentas por ella, y de los fondos de pensiones (como el Fondo de Garantía de Sustentabilidad de ANSES), cuyos dueños últimos son los trabajadores que en algún momento van a cobrar sus jubilaciones o pensiones en el sistema correspondiente.
Los fondos de los que hablamos hoy se encuentran vinculados casi exclusivamente a los recursos naturales no renovables –como el petróleo, el gas o los productos mineros– como vehículo para ahorrar parte de la renta generada por las actividades extractivas. Y lo particular de estos recursos es que son por definición volátiles en sus precios, en sus demandas y que tarde o temprano las reservas se agotan.
Dentro de ese universo conviven tres grandes usos: el contracíclico, el de ahorro y el de desarrollo productivo. El primero está orientado a guardar los ingresos extraordinarios cuando el precio del recurso es alto y devolver una parte al presupuesto cuando cae, de forma tal de estabilizar las arcas públicas ante escenarios de contracción. El segundo es el ahorro intergeneracional, que busca reservar parte de los recursos en una cuenta que rinda intereses más adelante, tanto para contribuir al gasto público anual como para tener un colchón el día que ya no se pueda explotar ese recurso natural. El tercero, más reciente, es el desarrollo productivo, en el que el fondo invierte dentro del propio país para financiar infraestructura, nuevas industrias o diversificación, por ejemplo el Public Investment Fund de Arabia Saudita. En la práctica, la mayoría de los fondos combina objetivos, y las reglas que sirven para uno suelen ser opuestas a las que necesita otro.
¿Qué hace falta para convencerte? La fuente de ingresos más importante de Cenital es el aporte voluntario de su audiencia. Ese apoyo nos permite hacer el periodismo que creemos necesario sin condicionamientos. Este esquema solidario —los que pueden pagan para que todos puedan seguir leyendo gratis— nos llena de orgullo. Por eso, en agradecimiento, les ofrecemos a nuestros Mejores amigos algunos beneficios culturales. Si te gusta lo que hacemos, sumate vos también.
SumateEl caso más conocido es, volviendo a la introducción de la columna, el noruego. Cuando se descubrió el yacimiento en el Mar del Norte hacia fines de la década de los 60, Noruega se encontraba dentro de los países desarrollados, pero por debajo de Estados Unidos, Suiza, Australia, Reino Unido, Alemania, entre otros. En ese entonces tuvo un fuerte crecimiento económico que la ubicó en el primer puesto del ranking de PIB per cápita mundial en 1995.
Sin embargo, en 1990 se creó el Fondo Global de Pensiones de Noruega con tres argumentos principales: evitar la enfermedad holandesa, por la cual el aumento de los ingresos por el petróleo llevaría a una apreciación del tipo de cambio y su consecuente pérdida de competitividad de la industria; amortiguar la volatilidad de los precios internacionales del petróleo; y ahorrar para las próximas generaciones, ya que se calcula que desde 2060 ya no va a haber más petróleo extraíble desde el yacimiento. Hoy en día, el fondo noruego tiene aproximadamente 2 millones de millones de dólares, por lo que utilizando solamente hasta un 3% de su valor total (unos 60 mil millones) llega a cubrir más de la quinta parte del presupuesto gubernamental anual, sin ni siquiera tocar el capital que compone al fondo.
Dirás que es muy fácil ahorrar siendo Noruega, y quizás hay un punto ahí. Pero, cruzando la Cordillera de los Andes nos encontramos con otro fondo en Chile. En este caso es de menor tamaño, con un valor de 3.875 millones de dólares en julio de 2026. Surgió del Fondo del Cobre que tuvo hasta 2007, pero hoy se financia con los superávits anuales y tiene una lógica contracíclica: se desahorra en épocas de caída de los ingresos fiscales –por ejemplo, por cambios en el precio del cobre a nivel internacional–.
Los subsuelos de las patrias
Un nivel o dos más abajo de las naciones, nos encontramos con las provincias y los municipios.Y así, como en tantos otros casos, los fondos soberanos no son patrimonio exclusivo de los países. En Estados Unidos existen más de veinte fondos estaduales alimentados por impuestos o regalías a la extracción petrolera y minera, y hay experiencias en provincias canadienses, estados australianos y municipios brasileños.
Sin embargo, cuando el dueño del fondo es una jurisdicción subnacional, la lógica cambia en un punto bastante clave. A diferencia de las naciones, los niveles subnacionales no cuentan con moneda (a menos de que se vaya todo al tacho) y no manejan el tipo de cambio. Por lo tanto, la idea Noruega de evitar la enfermedad holandesa y salvaguardar su moneda y competitividad invirtiendo los recursos fuera del país, en estos casos no aplica. Lo que sí tiene sentido es la necesidad de estabilizar un presupuesto que depende de las regalías y la de pensar qué va a pasar con la economía local cuando el recurso se termine.
A eso se suman otras particularidades. Los gobiernos subnacionales, por lo general, cuentan con menores capacidades técnicas para implementar de forma ideal los fondos. Cuentan, en parte, con el respaldo del Estado nacional, que genera un incentivo a no ahorrar localmente y no resulta tan fácil identificar la población objetivo del ahorro. ¿Son los que viven en la actualidad? ¿Los que van a vivir en 30 años? La población se mueve dentro de los países y, aunque no sean grandes movimientos, vuelve más difusa la idea de ahorro intergeneracional.
Dentro de los casos conocidos a nivel internacional, Texas (Estados Unidos) en sus orígenes creó un fondo destinado a las escuelas y luego otro a las universidades que buscaban generar recursos mediante el arrendamiento o la venta de tierras. Sin embargo, con el descubrimiento del petróleo allí más adelante, los dos fondos se vieron beneficiados por las regalías cobradas por ser las dueñas de las tierras, por lo que puede asemejarse en parte a lo que estamos charlando. Pero, más allá de ese caso, Texas sí creó un fondo de estabilización con recursos petroleros en 1988 para evitar que las fluctuaciones en el precio internacional repercutieran en las arcas públicas. Más adelante, en 2014, los votantes aprobaron el desvío de parte de los ingresos destinados al fondo para financiar el mantenimiento vial, dado que en esos años comenzó a explotarse fuertemente el petróleo vía fracturas (como Vaca Muerta) y se deterioraron rápidamente las rutas.
Y acá empiezan a aparecer los temas relevantes. Noruega utiliza una regla fiscal para mantener el capital de su fondo estable; Chile tiene la suya para ahorrar e incrementar el monto disponible; en Texas se votó un cambio para el uso de los recursos. Lo que está detrás de esto es que todo fondo soberano o subsoberano requiere de reglas claras y estables en el tiempo para que tengan sentido. Sin esas reglas, difícilmente pueda establecerse una confianza entre los actores políticos que impida que el gobierno próximo utilice los recursos del fondo para ganar las elecciones o para otro fin que no sea el planteado inicialmente.
Para seguir esa línea, hay dos casos que resultan interesantes. En Alberta (Canadá) se creó a mediados de los 70 un fondo de estas características para depositar el 30% de las regalías petroleras como ahorro intergeneracional y de diversificación productiva. Sin embargo, a los pocos años se disminuyó el aporte al 15% y luego se lo suspendió en 1987. Al no seguir incrementando su capital y comenzar a utilizar los rendimientos del fondo para financiar gastos corrientes, se quedó relativamente estancado en 20 mil millones de dólares (estadounidenses), cuando otros afines se encuentran en una posición mucho mejor. Desde 2022 esta situación se revirtió y volvieron los aportes, con el objetivo de alcanzar los 180 mil millones en 2050.
En Alaska, por el contrario, pese a haber creado su fondo en la misma época, se estableció un mecanismo de reparto de dividendos a la población que vive de forma estable en ese estado para evitar incentivos a los cambios de reglas. De esta manera, la población elegible recibe un monto atado a los rendimientos del fondo, que variaron históricamente entre los mil y los tres mil anuales. Además, la sanción del fondo se realizó mediante un cambio en la constitución del estado, frente al caso de Alberta que fue por una ley simple, fácilmente volteable con otras. En la actualidad, este fondo ronda en los 80 mil millones de dólares.
Antes de pasar a nuestras tierras, un caso más que me parece llamativo. El municipio de Maricá, de Río de Janeiro, recibe regalías de los campos petroleros del presal (formación offshore de Brasil). Más allá de los montos, ya que es considerablemente más chico que los antedichos, lo llamativo es que parte de los ingresos se destinan a financiar una renta básica en una moneda que solo puede utilizarse en el municipio. Es decir, contradiciendome en pocos párrafos, en este caso sí hay una entidad subnacional con generación de moneda de uso social, pese a no encontrarse en crisis.
¿Y por casa?
¿Qué tendrá que ver todo esto con Argentina? Pese al comentario del embajador en Estados Unidos, que efectivamente tiene un punto en que si no se hace nada vamos a tener probablemente un problema con la apreciación de la moneda producto del boom exportador, el Gobierno nacional no está planteando un mecanismo de fondo soberano motivado por el auge de Vaca Muerta. Es decir, no estamos siguiendo el camino de los vikingos.
Pero, hay una experiencia a nivel provincial que vale la pena revisar. Durante el primer trimestre de 2026, las regalías petroleras explicaron el 31% de los ingresos corrientes de Neuquén, con un monto de 600 mil millones de pesos. Este peso, que ya viene desde hace años, motivó la creación del Fondo de Estabilización y Desarrollo del Neuquén (FEDeN) en 2020, diseñado para recibir el 50% de las regalías de exportación para destinarlo a dos subfondos: uno anticíclico y uno de desarrollo productivo.
Sin embargo, tal como analizó Andrea Durán en esta nota publicada en EconoJournal, en junio de 2023, meses antes de la asunción del actual gobernador Rolando Figueroa, se interrumpió hasta diciembre de 2027 el aporte de regalías con el objetivo de pagar deuda, cubrir el déficit de la caja previsional de la provincia y, luego, para financiar obras de infraestructura. El argumento principal para ello fue que la tasa de interés que recibía el fondo era menor que la tasa de la deuda emitida, por lo que la provincia ahorraba barato y se endeudaba caro. A su vez, pese al fuerte crecimiento económico de la provincia, hay zonas que no cuentan con gas (sí, en la capital de los hidrocarburos), por lo que hay urgencias sociales a saldar; a lo que se suma el desgaste de la infraestructura, tal como charlamos en la columna del mes pasado.
En ese sentido, más allá de la posición concreta sobre lo conveniente o no de la creación del fondo, Neuquén resulta un buen ejemplo de los problemas a la hora de generar este tipo de mecanismos sin reglas de seguimiento obligatorio, y puede servir de ejemplo para otros casos como el de Río Negro. Allí, el gobernador, Alberto Weretilneck, planteó recientemente la creación de un fondo soberano con los ingresos de las actividades extractivas para el largo plazo. Aunque, por el momento sigue en anuncio.
Un poco más al sur, en Comodoro Rivadavia se aprobó a fines del año pasado la creación del Fondo Municipal para la Diversificación Productiva, enfocado en financiar proyectos de otros sectores como el pesquero, agrícola, turístico, biotecnológico, entre otros. En realidad, se trataba de una ordenanza municipal del año 2002, siempre pospuesta en los presupuestos, pero que a la luz del fin de ciclo petrolero en Comodoro ahora parece una idea más importante. Pese a que ya hemos hablado de este tema en otras oportunidades, la publicación de los datos de pobreza por parte del INDEC la semana pasada, que dejaron el malgusto del incremento de 0,7 puntos porcentuales a nivel nacional con respecto al primer semestre del año pasado, también mostraron que Comodoro Rivadavia fue el aglomerado de mayor crecimiento de la pobreza (un incremento de 10,3 puntos) para pasar a ubicarse en 37,2% de la población, cuando siempre se caracterizó por ser una zona relativamente rica. El corolario es el mismo de siempre, ante la dependencia excesiva de los recursos naturales, es necesario adelantarse a la problemática porque después puede ser muy tarde.