

Las cuentas del collar: todo sobre la operatoria con el oro
En el marco de una política monetaria y cambiaria errática y poco transparente, el Banco Central hizo operaciones y resignó USD 1.000 millones cash.

Todos los bancos centrales del mundo tienen reservas constituidas por diferentes activos, que sirven como respaldo del dinero que circula. Las podemos clasificar en función de cuán líquidas son (qué tan fácil es convertirlas en cash para pagar obligaciones internacionales sin que su precio caiga) y de cuánto rinden. Tenemos, entre otras cosas, dólares, que son muy líquidos y rinden poco (suelen estar en depósitos o letras del Tesoro de Estados Unidos que pagan un interés modesto, y el billete en sí no rinde nada), y oro, cuyo rendimiento depende de su precio. El oro, a diferencia del dólar, no es directamente aceptado para pagar deudas o importaciones, por ejemplo.
Usualmente, los bancos centrales depositan al menos una parte de sus reservas, y en particular del oro, en el Banco de Pagos Internacionales en Basilea, porque desde allí es más fácil moverlas, es seguro y paga un interés modesto. Así que lo primero que tiene que quedar claro es que es muy improbable que se hayan “choreado las reservas”, como dicen en internet. Lo que sí puede haber pasado es que se haya usado oro u otro activo como garantía en una operación financiera (posiblemente, un préstamo de corto plazo).
Habrás visto que hay muchos números de reservas, lo que pinta el panorama en el que está nuestro país: en cualquier otro lado nadie tiene ni la más remota idea de todos estos números. Desglocemos:
Si te gusta Rollover podés suscribirte y recibirlo en tu casilla los miércoles.
Por un lado, están las reservas brutas, básicamente la suma de los dólares, el oro y otros activos como los Derechos Especiales de Giro —algo así como la moneda del FMI—. También están las reservas netas, que se definen de varias formas, pero que a grandes rasgos se calculan restando de las reservas brutas las deudas de menos de un año del Banco Central, como los Bopreales que vencen en ese plazo, el swap con China y los encajes de los depósitos de los bancos comerciales —la fracción de los depósitos que las entidades inmovilizan en el Banco Central—. Finalmente, tenemos las reservas líquidas, que son básicamente los dólares.
¿Qué hace falta para convencerte? La fuente de ingresos más importante de Cenital es el aporte voluntario de su audiencia. Ese apoyo nos permite hacer el periodismo que creemos necesario sin condicionamientos. Este esquema solidario —los que pueden pagan para que todos puedan seguir leyendo gratis— nos llena de orgullo. Por eso, en agradecimiento, les ofrecemos a nuestros Mejores amigos algunos beneficios culturales. Si te gusta lo que hacemos, sumate vos también.
SumateHoy tenemos, muy aproximadamente, 50.000 millones de dólares de reservas brutas, unos 10.000 millones de reservas netas y unos 25.000 millones de reservas líquidas. Te tiro estos números para poner en perspectiva los órdenes de magnitud.
Cuentas del collar
Los bancos centrales tienen oro porque, a diferencia de las reservas en dólares, ofrece algún tipo de cobertura contra la inflación y suele subir si mirás la película larga. Además, puede ser más seguro que tener dólares, particularmente si te llevás mal con Estados Unidos. Como es la principal potencia mundial y buena parte de las transacciones del mundo se hacen en su moneda, si quiere te puede imponer sanciones y, por ejemplo, bloquearte el acceso a los fondos. Encima, hoy lo gobierna un presidente con ideas –digamos– poco habituales, que siembran bastante desconfianza. Por eso, países como Rusia y China vienen comprando más oro en los últimos años en lugar de títulos del Tesoro estadounidense, que es lo que solían hacer.
Es poco común, aunque no raro, que los bancos centrales se desprendan del oro. Obviamente, existe la posibilidad de que tengan que hacerlo a un precio poco favorable. Acá aparece toda la ingeniería financiera, con instrumentos que les permiten a los actores cubrirse de este tipo de riesgos.
Un put es el derecho a vender un activo a un precio pactado en una fecha predefinida. Un call, el derecho a comprarlo. Son derivados financieros: contratos cuyo valor depende de la evolución del precio de otro activo.
La cosa funciona así. Supongamos que compramos un put sobre el oro a 1.000 dólares con vencimiento el 31 de diciembre de 2026. Si el oro cierra el año a 700 dólares, lo ejercemos y cobramos la diferencia: 300 dólares a nuestro favor. Si cierra a 1.300, no lo usamos y solo perdimos la prima que pagamos por él, como si hubiéramos comprado un seguro. El que vende el put cobra la prima y, si el precio cae por debajo de los 1.000 dólares, tiene que poner la diferencia.
Si en cambio vendemos un call obtenemos a cambio una prima. Por ejemplo, si fijamos el precio en USD 1.500 y el precio cierra a 2.000, tenemos que poner la diferencia (500 dólares). Si cierra por debajo, nada.
La combinación de comprar un put y vender un call forma un collar. En nuestro ejemplo, si combinamos la compra de un put a USD 1.000 con la venta de un call a 1.500 dólares, “encerramos” el valor de nuestro activo en ese rango. Si el precio cae por debajo de 1.000 dólares, sufrimos la pérdida patrimonial, pero cobramos la diferencia gracias al put. Si el precio supera los USD 1.500, ganamos por el aumento del valor del activo, pero tenemos que pagar la diferencia porque vendimos el call.
El collar de oro
Según parece, el Banco Central hizo un collar sobre una parte del oro de las reservas: compró un put —la protección por si el oro bajaba— y, para no pagar la prima, vendió un call —es decir, resignó la suba por encima de cierto precio—. No es equivalente —como se dijo en redes sociales— a comprar un seguro: para esto habría que haber comprado el put y nada más.
Sucede que el metal viene subiendo y en 2025 aumentó muchísimo. Para que te des una idea, te dejo el gráfico con la distribución de las variaciones anuales del precio del oro. En el eje vertical está la cantidad de veces que se repitió cada variación y en el horizontal, el aumento de precios. Como se desprende del gráfico, el promedio histórico es +9%. La suba del 65% durante 2025 es un fenómeno sumamente anormal y por eso la cantidad de dólares que tuvo que poner el Banco Central fue tan grande.
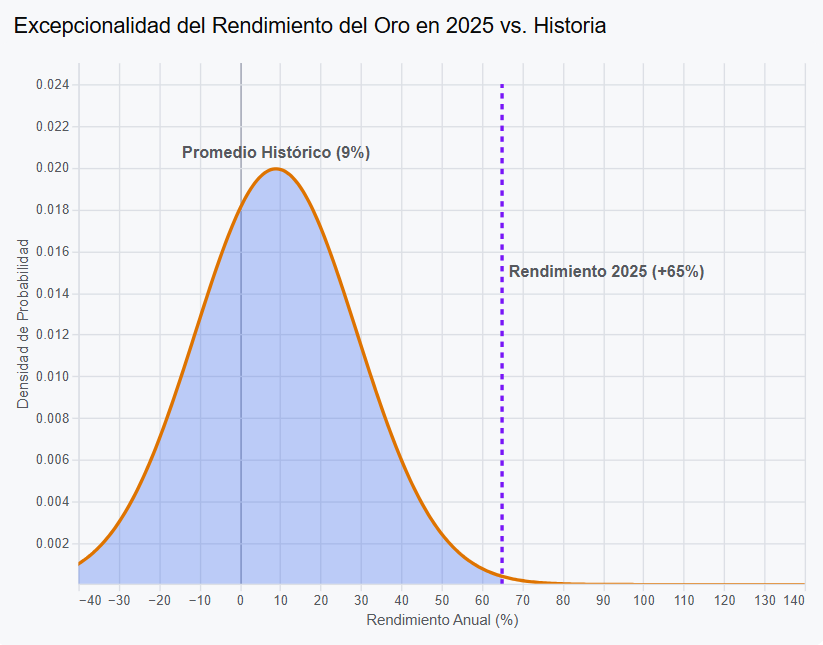
Por esa suba, las tenencias de oro del Banco Central se valorizaron en unos USD 3.500 millones. Pero, precisamente por la misma razón, por el call vendido tuvo que pagar la diferencia por encima del precio pactado: unos 1.000 millones de dólares.
O sea, en oro las reservas crecieron USD 3.500 millones, pero salieron 1.000 millones en dólares: las reservas brutas igual subieron en términos netos (unos 2.500 millones), mientras que las líquidas cayeron 1.000 millones.
La cifra que habrás escuchado son los USD 1.000 millones que quedamos abajo, que ciertamente es un monto importante para este tipo de operaciones. Fue grande porque la variación del precio del oro también lo fue. Amerita una explicación de cómo y por qué se tomó la decisión.
Es la política monetaria, stupid
Si la venta de oro por parte de un Banco Central es inusual, hacer un collar sobre el oro es todavía más exótico. No es la primera vez que se hace en Argentina en los últimos años, pero esta vez la magnitud sí es muy significativa.
¿Por qué se hizo? Tengo dos hipótesis. La primera es que fuera un requisito de algún contrato financiero –como un préstamo de bancos internacionales para conseguir liquidez– en el que el oro funcionaba como garantía: es común que, si ponés una garantía, tengas que responder si su precio cae. La segunda es que, en un contexto en el que no se estaban acumulando reservas por una decisión de política económica (acordate de que el Banco Central arrancó a comprar fuerte recién en 2026, tras muchas idas y vueltas), las autoridades no hayan querido arriesgarse a sufrir una pérdida sobre reservas cuya situación era delicada.
Lo que se preguntan los analistas es si era necesario el collar. Si había temores de una caída en el precio –algo perfectamente razonable, porque si bien el oro tiende a subir, en algún momento puntual puede bajar–, se podría haber comprado solo un put. Eso tiene un costo, la prima, pero es un costo acotado. El collar, en cambio, sale “gratis” al principio (porque financiás el put vendiendo el call), pero te hace resignar toda la suba por encima del precio pactado. Financieramente, habría resultado mucho menos costoso –dicho con el diario del lunes– si el oro subía. Y eso es justamente lo que pasó.
Lo que yo veo de grave en todo esto, al margen de la operación del collar, son fundamentalmente dos cosas. La primera es la falta de transparencia en toda la movida. Sería muy útil conocer algún tipo de informe técnico sobre esta operatoria en particular. El Banco Central debería traer algo más de claridad sobre sus operaciones, al menos ex-post si fuera necesario. Máxime si, como todo parece indicar, vamos a tener una institución “independiente”.
La segunda es la política monetaria y cambiaria en general. Creo que, contando desde diciembre de 2023, hubo tres grandes errores: 1) haber mantenido el crawling peg (atrasando el dólar e impulsando una corrida que nos llevó a pedirle más plata al FMI a principios de 2025); 2) el desastroso desarme de las LEFI, que aceleró otra corrida y elevó bruscamente la tasa de interés (lo que agravó mucho la morosidad); y 3) negarse a acumular reservas internacionales, algo que todos los analistas pedían y que recién empezó a hacerse este año, a regañadientes.
En alguna medida, pienso que el affaire del oro es un incidente relativamente menor, pero inseparable de una política monetaria y cambiaria en la que juntar reservas interviniendo directamente en el mercado de cambios era casi mala palabra. Había que hacer malabares con las reservas internacionales y en este contexto aparece el collar de oro.