

¿Corralito guaraní?: qué pasó con Ueno Bank y en qué se parece al 2001
El Central de Paraguay intervino uno de los principales bancos del país, que dejó a casi tres millones de personas sin acceso a sus ahorros. El presidente Peña, aliado de Milei, fue destituido y detenido. Qué similitudes tiene con el caso argentino.
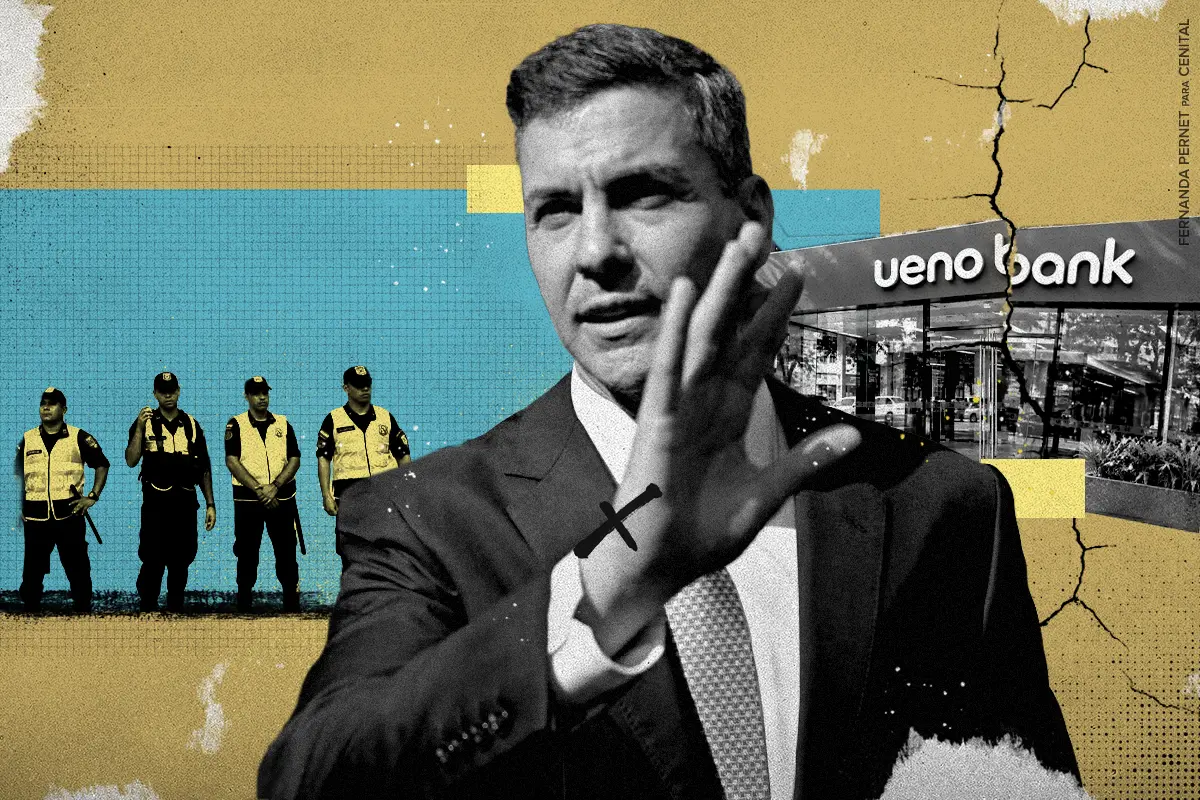

Nacido como financiera y habilitado como banco en 2023, el crecimiento del Ueno Bank fue vigoroso. Así y todo, no era el banco más grande de Paraguay en cantidad de plata. De hecho, era el quinto banco privado por depósitos, con cerca del 9% del mercado y unos 2.800 millones de dólares depositados. Pero era, por lejos, la entidad con más clientes. Lo logró con la estrategia de llegar bien abajo: se presentó como un banco digital, con una app canchera y cuentas para todos. Llegó a tener unos 2,9 millones de clientes: cerca de seis de cada diez adultos de Paraguay. Para dimensionarlo, sería como si en la Argentina un solo banco tuviera la cuenta de 20 millones de personas. Nuestro banco más grande, el Banco Nación, tiene “apenas” 15.
Pero he aquí que en Ueno Bank no solo había ahorros de particulares. El dato es que casi un tercio de sus depósitos eran del Estado paraguayo. El Instituto de Previsión Social (IPS), la caja de jubilaciones paraguaya, tenía unos 380 millones de dólares depositados, alrededor del 9% de su cartera. También había fondos de la empresa eléctrica estatal ANDE y de Itaipú.
Si te gusta Rollover podés suscribirte y recibirlo en tu casilla los miércoles.
El Banco Central del Paraguay intervino el banco cuando su índice de solvencia cayó a 5,56%, menos de la mitad del 12% que exige la regulación. Traducido: el capital que tenía Ueno para respaldar lo que prestaba ya no alcanzaba ni para la mitad del mínimo exigido.
¿Qué hace falta para convencerte? La fuente de ingresos más importante de Cenital es el aporte voluntario de su audiencia. Ese apoyo nos permite hacer el periodismo que creemos necesario sin condicionamientos. Este esquema solidario —los que pueden pagan para que todos puedan seguir leyendo gratis— nos llena de orgullo. Por eso, en agradecimiento, les ofrecemos a nuestros Mejores amigos algunos beneficios culturales. Si te gusta lo que hacemos, sumate vos también.
SumateDesde mediados de este año, la Superintendencia de Bancos venía detectando préstamos a empresas relacionadas con los propios dueños del banco, entre ellos una cesión de cartera por 74 millones de dólares a una firma del mismo grupo. El banco le presta plata de los ahorristas a sus propios negocios (muchos de ellos muy dudosos) y estos salen con un “paga Dios”. Si la Justicia lo confirma, se trata lisa y llanamente de una estafa a todos los depositantes y al Estado paraguayo.
Lo más increíble es que acá no hubo una crisis global ni una tormenta financiera que se llevara puestos a los bancos. Fue una quiebra más cantada que “Despacito”. En octubre, la agencia Reuters contaba que el Banco Central de Paraguay estaba bajo una intensa presión por su trato con un banco con conexiones políticas, mientras senadores oficialistas y opositores pedían cambiar urgentemente a su cúpula. La verdad que no se podía hacer más lento: el Banco Central se tomó su tiempo para cerrar Ueno.
Ueno también golpeó en la Argentina. ITTI, una consultora tecnológica del mismo grupo dueño del banco, suspendió por 30 días sin goce de sueldo a unas 1.000 personas que trabajaban para ella de forma remota desde nuestro país.
Todos los caminos conducen a Peña
Ueno está plagado de conexiones con la política paraguaya. El presidente del Banco Central de Paraguay, Carlos Carvallo, había sido presidente de Ueno hasta 2023. Siempre dijo que se había excusado de todas las decisiones vinculadas al banco pero, después de la intervención, Peña le pidió la renuncia. El presidente del banco, Juan Manuel Gustale, había trabajado antes en la Superintendencia de Bancos, el organismo que tiene que controlar a los bancos. Gustale es uno de los ocho directivos detenidos.
El propio Peña fue accionista de Ueno Holding, el grupo dueño del banco, hasta 2025, cuando dijo haber vendido sus acciones en medio de denuncias periodísticas por conflicto de intereses. La oposición presentó un pedido de juicio político contra él y su vice y, cuando su propia fuerza política, el Partido Colorado, terminó respaldando la acusación, Peña se quedó sin apoyo. El jueves 5 de noviembre anunció su renuncia. El Congreso no se la aceptó, para evitar que se quede con los fueros y lo destituyó. Está preso.
El timing no podría ser peor. Hace un mes el partido de Peña perdió las intendencias de Asunción y Ciudad del Este, y ahora le explotó un escándalo financiero que toca a jubilados, a la caja estatal y a su círculo cercano. Otro aliado de Milei en problemas, que se suma a Donald Trump, Flávio Bolsonaro, Viktor Orbán y Benjamin Netanyahu.
¿Corralito o no?
Vamos a lo que seguramente querés saber. ¿Es un corralito como el de 2001? No. Se parece más a la crisis bancaria que tuvo lugar durante el Tequila en 1995 —que se llevó puestas a muchas entidades en toda la región, no solo en la Argentina— que al estallido que liquidó la Convertibilidad.
Hay similitudes que saltan a la vista, es cierto: gente que no puede sacar su plata, colas, protestas y un gobierno que corre detrás de los hechos. Pero las diferencias son importantes. El corralito argentino, el que lanzó Domingo Cavallo el 1 de diciembre de 2001, fue una restricción para todo el sistema: limitó los retiros a 250 pesos por semana en todos los bancos del país. Después vinieron el “corralón” y la pesificación asimétrica, que convirtió los depósitos en dólares a 1,40 pesos por dólar cuando el dólar libre se iba bastante más arriba (llegó a casi 4 pesos, para luego estabilizarse en torno a los 3).
Lo de Paraguay es la caída de un banco puntual por insolvente. No se vino a pique todo el sistema. El Banco Central insiste en que no hay un problema generalizado, el resto de los bancos sigue funcionando. Lo que sí hubo es una “guaranización” forzosa de los dólares. Aunque los ahorristas pueden ir al mercado de cambios y comprar dólares, habrá que ver a qué cotización podrán hacerlo. Se les va a devolver al tipo de cambio del 2 de noviembre, pero el dólar ya subió cerca de un 10%.
Hay una diferencia algo sutil entre una corrida, en la que todos los ahorristas piden su plata a la vez, y la insolvencia, que se da cuando los préstamos de un banco son tan malos que no hay con qué respaldar sus pasivos (entre los que están los depósitos). La primera le puede ocurrir a cualquier entidad, incluso a las más sanas, y ninguna puede responder sin que la asista el Banco Central prestándole para que devuelva los depósitos (que para eso está). La segunda implica directamente mala praxis, una estafa o un problema en la economía real que manda a empresas u hogares a la quiebra.
A veces la distinción entre corrida bancaria e insolvencia es borrosa. Si un banco cae en la insolvencia es posible que haya una corrida, y también es cierto que una corrida puede generar una crisis que derive en situaciones de insolvencia. Pero en este caso, los límites están claros: no es un corralito para detener una corrida.
Como te comentaba, si querés un antecedente argentino más parecido, por ahora no es 2001 sino el Tequila de 1995, o cualquiera de las tantas veces que el BCRA tuvo que cerrar un banco mal administrado. La diferencia es de escala, y es esto lo que da vértigo: en Paraguay, la mitad del país tenía cuenta en el banco que cayó y hasta el Estado tenía su plata allí.
Las dos caras de la macroeconomía paraguaya
Un evento de este tipo se va a sentir en la economía real, y probablemente Paraguay crezca algo menos que el 4,4% que estimaba el FMI para este año. Pero el Banco Central tiene instrumentos para asistir al sistema financiero si la cosa se empioja y deviene en una corrida.
Además de una clásica intervención como prestamista de última instancia, el sistema financiero tiene otro as bajo la manga. Como en casi todos lados, en Paraguay existe un seguro de depósitos que cubre hasta unos 38.000 dólares por persona. Para la gran mayoría de los clientes, que tienen saldos chicos, eso alcanza para recuperar todo. El único problema es el tiempo: el primer pago anunciado es de hasta 10 millones de guaraníes, unos 1.650 dólares, y los que tienen más que el tope van a tener que esperar a que se liquiden los activos del banco. Mientras tanto, seguro habrá ruido.
El esquema macroeconómico de Paraguay —que se repite con matices en la región, en países como Brasil, Chile, Colombia, México, Perú y Uruguay—, al combinar metas de inflación, acumulación de reservas, flotación cambiaria y un Banco Central independiente, entre otros ítems, le permite al país estar en mejores condiciones para enfrentar situaciones de estrés.
Habrá que ver qué fuerte es el efecto de la quiebra fraudulenta del Ueno para ver qué le pasa a la macroeconomía paraguaya, pero lo que es seguro es que es la situación macro no es ni por asomo nuestro 2001.
Hay otra moraleja importante que nos dejan los hermanos paraguayos. El Banco Central, al ser presentado como uno de los pilares de ese modelo, debería poder exhibir entre sus virtudes la independencia. Está cualidad, que es tan invocada para limitar la capacidad de financiar al Tesoro, no debería implicar hacer la vista gorda cuando los amigos meten la mano en la lata. Ojalá tomemos nota y tengamos más cuidado al hablar del “modelo paraguayo”.